
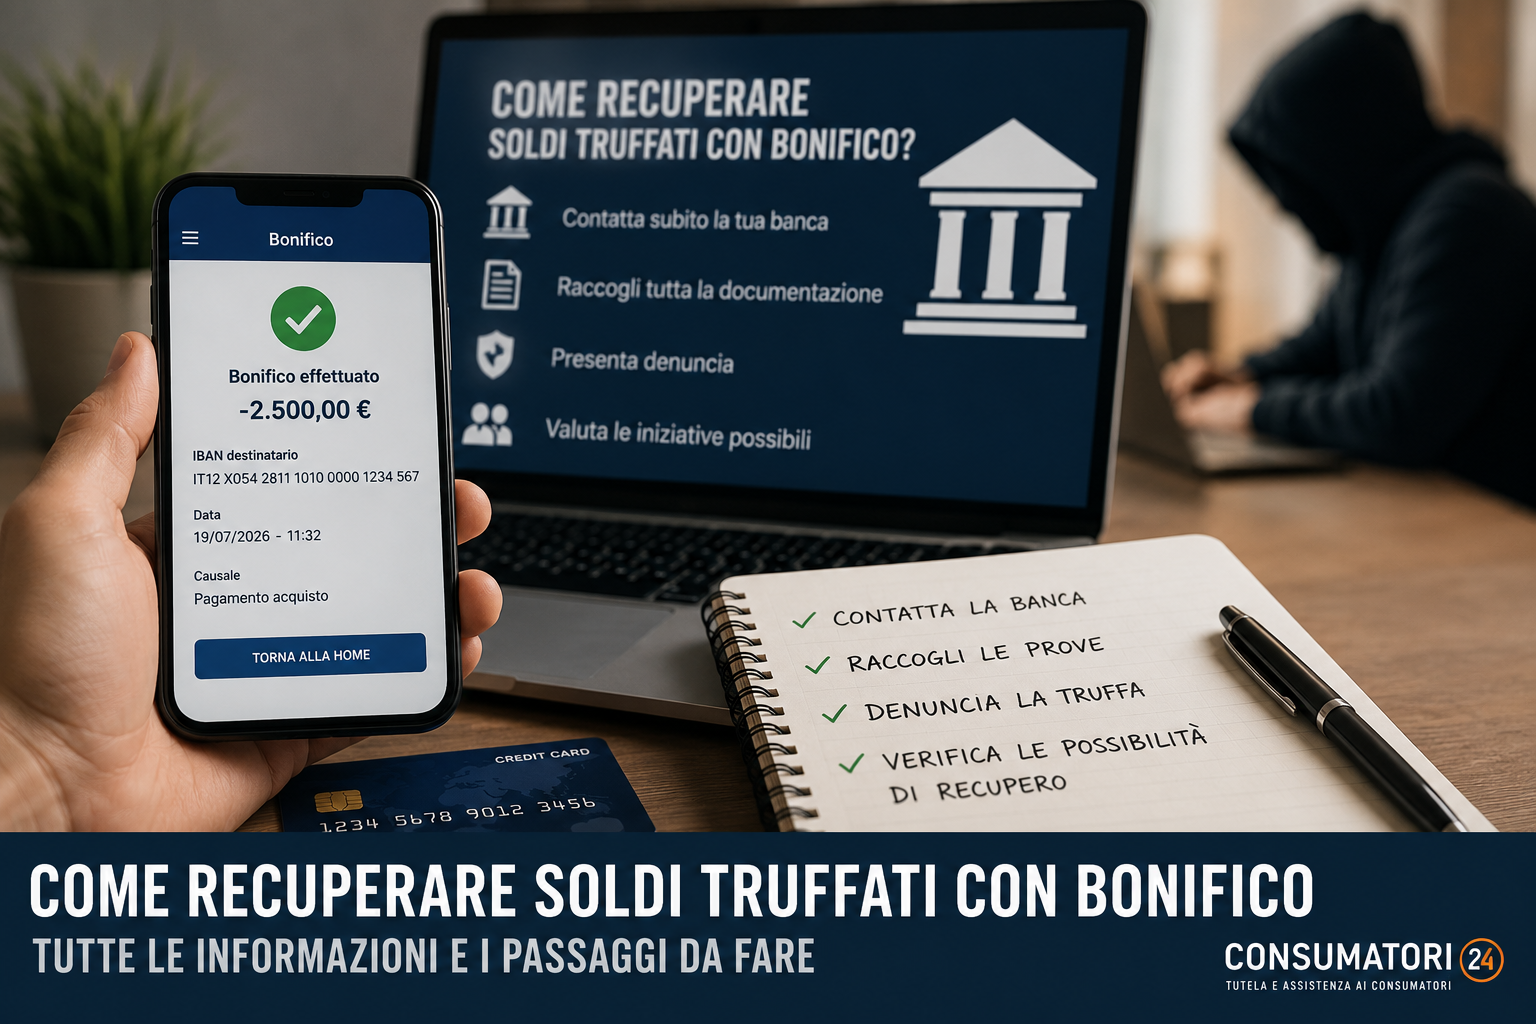
Un bonifico istantaneo disposto durante una truffa richiede una gestione molto rapida, ma la possibilità di recuperare le somme dipende da come è avvenuto il trasferimento. La prima distinzione è decisiva: il bonifico può essere stato eseguito materialmente dal truffatore senza il consenso del cliente, oppure può essere stato disposto dalla stessa vittima perché ingannata. Sono scenari diversi e non vanno trattati come se avessero automaticamente la stessa disciplina di rimborso.
Dal 9 ottobre 2025 i prestatori di servizi di pagamento dell’area euro devono inoltre offrire la verifica della corrispondenza tra nome e IBAN del beneficiario (Verification of Payee, VoP) per bonifici ordinari e istantanei. Anche l’esito di questa verifica può diventare un elemento importante nella ricostruzione del caso.
Responsabilità editoriale: Redazione Consumatori24 · Ultimo aggiornamento sostanziale: 12 settembre 2026
Hai disposto un bonifico istantaneo e poi hai scoperto la truffa?
Invia ricevuta, IBAN del beneficiario, cronologia dei contatti e risposta della banca. La richiesta è senza impegno: ti risponderemo entro qualche ora lavorativa.
Perché il bonifico istantaneo è più difficile da fermare
Il bonifico istantaneo trasferisce i fondi in pochi secondi ed è disponibile continuativamente. Una volta eseguito, non funziona come un pagamento con carta che può essere semplicemente “annullato”: quando ci si accorge della frode, il denaro può essere già accreditato sul conto del beneficiario.
Questo non significa che ogni tentativo sia inutile. Significa però che occorre contattare subito la banca attraverso i canali ufficiali, chiedere quali iniziative di richiamo o recupero possano essere avviate e conservare la prova della segnalazione. Il recupero non è garantito e dipende anche dalla disponibilità dei fondi e dalla collaborazione tra gli intermediari coinvolti.
Prima domanda: chi ha disposto davvero il bonifico?
Per valutare correttamente il caso bisogna separare almeno due situazioni:
- bonifico non autorizzato: il cliente sostiene di non aver mai disposto l’operazione o di non aver prestato consenso a quel trasferimento;
- bonifico disposto sotto inganno: il cliente ha materialmente confermato l’operazione perché indotto dal falso operatore, dal venditore o dal broker a credere che il pagamento fosse legittimo.
La distinzione incide sulla contestazione da rivolgere alla banca. Nelle operazioni non autorizzate trova applicazione la disciplina specifica sul disconoscimento; nei bonifici eseguiti dalla vittima sotto manipolazione occorre invece ricostruire con particolare attenzione il meccanismo della frode, le informazioni mostrate prima della conferma e gli eventuali presidi di sicurezza o avvisi ricevuti.
Per i bonifici mai disposti dal correntista puoi approfondire la pagina sul bonifico fraudolento e rimborso negato; per i trasferimenti eseguiti sotto inganno è utile anche la guida su come ricostruire una truffa con bonifico.
Verification of Payee: cosa verificare nei bonifici dal 9 ottobre 2025
La Verification of Payee (VoP) confronta il nome o identificativo indicato dal pagatore con l’IBAN del beneficiario e restituisce un esito prima dell’esecuzione: corrispondenza, corrispondenza parziale, mancata corrispondenza o impossibilità di verifica.
Se la truffa è successiva all’entrata in vigore della VoP, è utile ricostruire:
- quale nome del beneficiario era stato inserito;
- quale esito di verifica è stato mostrato;
- se compariva un avviso di mancata o parziale corrispondenza;
- se il pagamento è stato confermato nonostante l’avviso;
- se il servizio di verifica risultava disponibile e correttamente applicato.
La presenza o assenza di una corrispondenza non decide da sola l’esito di una controversia, ma può essere un dato concreto da acquisire insieme alla restante documentazione.
Cosa fare nelle prime ore
- Contatta immediatamente la banca tramite i canali ufficiali e segnala la frode.
- Chiedi il tentativo di richiamo/recupero del bonifico e fatti indicare per iscritto cosa è stato avviato.
- Blocca eventuali credenziali compromesse se il truffatore ha avuto accesso all’home banking o ai dispositivi.
- Conserva ogni prova: ricevuta, IBAN, nome beneficiario, esito VoP, chat, email, numeri telefonici, schermate e annunci.
- Ricostruisci una cronologia precisa dalla prima comunicazione fino alla scoperta della frode.
- Valuta la denuncia senza confonderla con il reclamo o il disconoscimento da inviare alla banca.
Cosa chiedere alla banca se il recupero non riesce
Una risposta generica del tipo “il bonifico era autorizzato” non sempre chiarisce tutti i punti utili. Può essere opportuno chiedere come è stata autenticata l’operazione, quali informazioni erano visibili prima della conferma, quale esito ha dato la verifica del beneficiario, quando è stato avviato l’eventuale richiamo e quale risposta è arrivata dall’intermediario del beneficiario.
Se la banca respinge il reclamo, la motivazione va confrontata con i fatti e con i documenti. Nei casi che rientrano nella competenza dell’Arbitro Bancario Finanziario, dopo il preventivo reclamo può essere valutato anche quel percorso.
Bonifico istantaneo e truffa trading
Nei falsi investimenti il bonifico può essere solo uno dei passaggi di una sequenza più ampia: telefonate del “consulente”, accesso remoto, trasferimento verso una società o un exchange, saldo mostrato su una piattaforma e successive richieste di tasse o commissioni. In questi casi è importante non isolare il singolo bonifico dal resto della vicenda.
Se il problema nasce da un falso investimento, la guida sul recupero dopo una truffa agli investimenti aiuta a distinguere pagamenti, piattaforma e richieste successive.
Domande frequenti
Un bonifico istantaneo può essere revocato?
Dopo l’esecuzione il trasferimento è immediato e non va considerato revocabile come un ordine ancora pendente. La banca può però valutare procedure di richiamo o recupero: occorre agire subito e chiedere conferma di ciò che è stato effettivamente tentato.
Se ho confermato io il bonifico non posso fare nulla?
Non si può concludere in modo automatico né in senso positivo né negativo. Va ricostruito come è stato ottenuto il consenso, quali avvisi sono comparsi, che cosa ha fatto il truffatore e quali presidi erano applicabili al pagamento.
La verifica nome-IBAN garantisce che il beneficiario sia affidabile?
No. La VoP verifica la corrispondenza tra identificativo del beneficiario e IBAN; non certifica che il destinatario sia onesto, che un investimento sia autorizzato o che una compravendita sia reale.
Fonti istituzionali
- Banca d’Italia – bonifici istantanei, vantaggi, rischi e tutele
- Banca d’Italia – Verification of Payee
Richiedi una valutazione
Se hai effettuato un bonifico istantaneo e hai scoperto successivamente la truffa, Consumatori24 può esaminare ricevuta, cronologia, modalità dell’inganno e risposta della banca per capire quali iniziative risultano coerenti con il caso concreto.
Invia la tua segnalazione senza impegno. Ti risponderemo entro qualche ora lavorativa.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria