
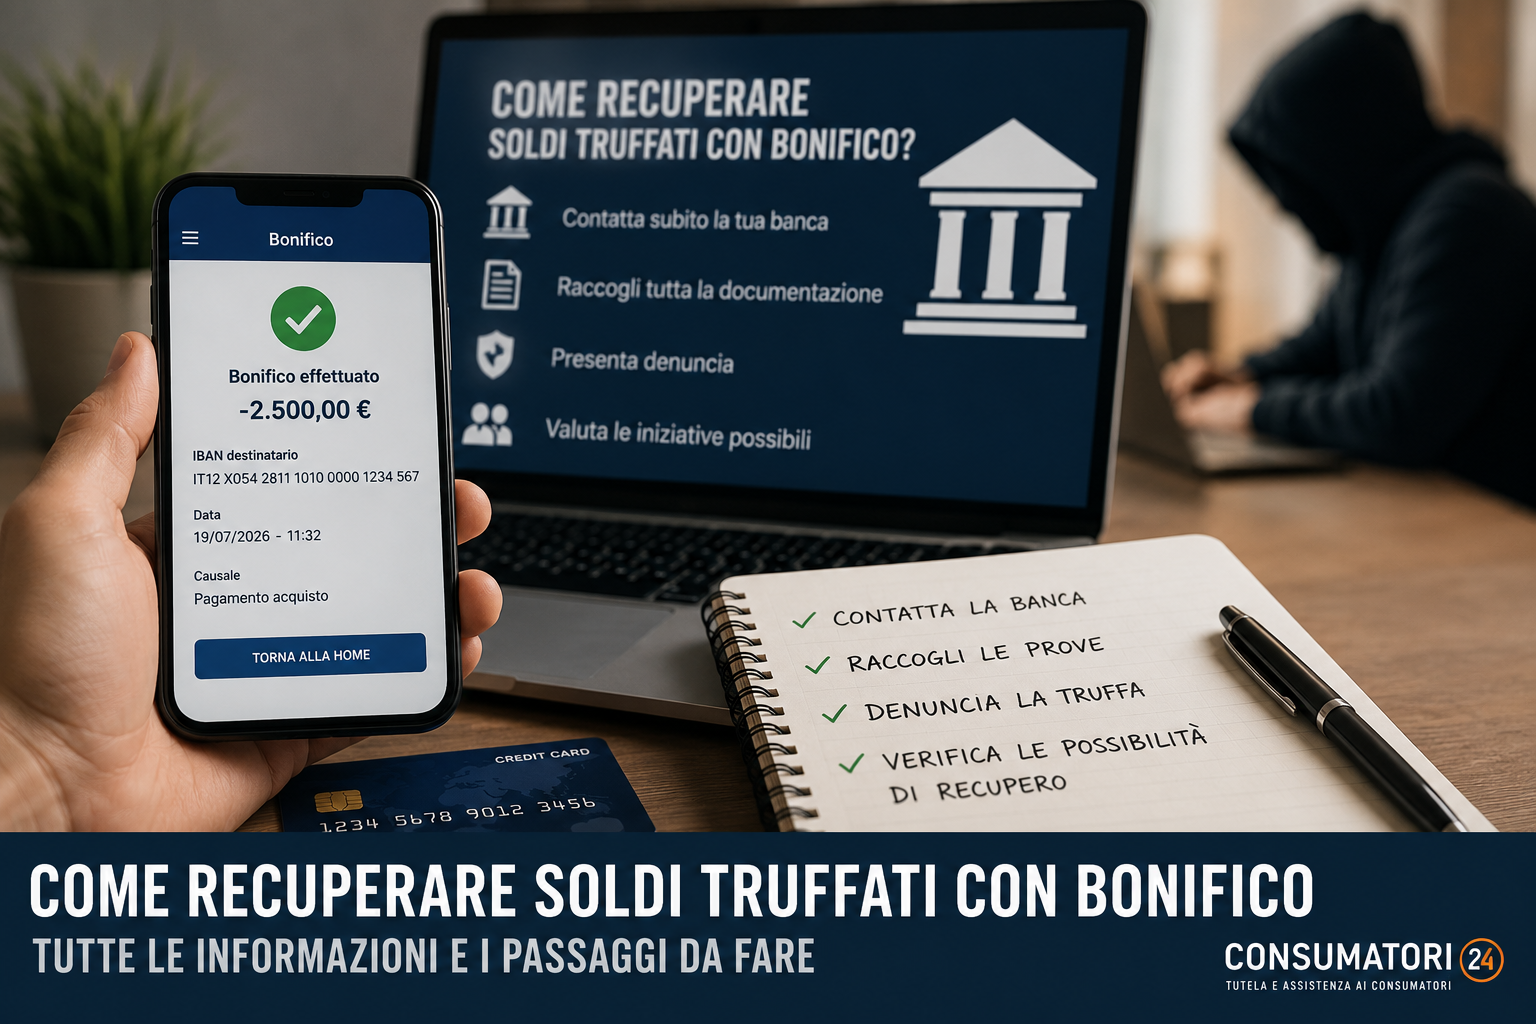
Responsabilità editoriale: Redazione Consumatori24.
Per il quadro generale delle diverse casistiche consulta la guida sulla truffa bancaria.
Scoprire sul conto un bonifico mai disposto richiede una ricostruzione rapida e precisa. La prima distinzione da fare è capire se l’operazione sia realmente non riconosciuta oppure se il correntista abbia effettuato personalmente il trasferimento perché ingannato da un truffatore.
Quando il cliente contesta di non avere impartito l’ordine, entrano in gioco le regole previste per le operazioni di pagamento non autorizzate. La risposta della banca, l’autenticazione utilizzata, la dinamica dell’accesso e il comportamento del cliente devono essere valutati insieme: nessun singolo elemento consente da solo di stabilire l’esito della contestazione.
Se invece il bonifico è stato disposto personalmente dopo una falsa telefonata o altra manipolazione, è utile distinguere questo scenario da quello non autorizzato e consultare la guida su come valutare il recupero di somme trasferite con bonifico dopo una truffa.
La banca non ti ha rimborsato il bonifico contestato?
Descrivi cosa è successo, se il bonifico era stato disposto da te o meno e quali motivazioni ti ha fornito la banca.
L’invio è senza impegno. Ti risponderemo entro qualche ora lavorativa.
Quando un bonifico può essere contestato come non autorizzato
La situazione tipica è quella in cui il correntista scopre un trasferimento che sostiene di non avere disposto: le credenziali possono essere state sottratte, l’home banking può essere stato compromesso oppure l’operazione può essere stata eseguita dopo una frode che ha consentito a terzi di accedere ai servizi di pagamento.
Per comprendere il caso è utile ricostruire almeno:
- data, ora, importo e beneficiario del bonifico;
- modalità con cui il cliente si è accorto dell’operazione;
- eventuali SMS, notifiche o accessi anomali;
- sistemi di autenticazione indicati dalla banca;
- momento della segnalazione all’intermediario;
- motivazioni contenute nell’eventuale diniego di rimborso.
Autenticazione tecnica e consenso del cliente
Una delle questioni più delicate riguarda la differenza tra il fatto che un’operazione risulti tecnicamente autenticata e la verifica di chi abbia realmente impartito l’ordine. La presenza di OTP, conferme in app o credenziali corrette è un dato da considerare, ma deve essere letto insieme alla sequenza complessiva della frode.
La Banca d’Italia dedica un approfondimento alle operazioni di pagamento non autorizzate, utile per comprendere il quadro generale dei diritti e degli obblighi nei servizi di pagamento.
Hai trovato un bonifico che non riconosci?
Puoi descrivere a Consumatori24 l’operazione contestata, come l’hai scoperta e quale risposta hai ricevuto dalla banca. Il modulo è disponibile in fondo alla pagina.
Perché la banca può negare il rimborso
Nel diniego l’intermediario può richiamare, a seconda dei casi, l’utilizzo di sistemi di autenticazione, la correttezza tecnica dell’operazione, la comunicazione di codici da parte del cliente oppure una condotta che ritiene rilevante ai fini della responsabilità.
Queste motivazioni devono essere esaminate concretamente. Non è prudente concludere che il rimborso sia sempre dovuto, ma nemmeno che l’uso di un codice o di una conferma digitale chiuda automaticamente la contestazione.
Per il quadro più ampio sul diniego puoi consultare la pagina dedicata a quando la banca rifiuta il rimborso dopo una truffa bancaria.
Bonifico mai disposto e bonifico effettuato sotto inganno
Le due situazioni possono sembrare simili perché entrambe nascono da una frode, ma non sono identiche. Nel primo caso il cliente contesta di non aver impartito l’ordine; nel secondo l’ordine è stato materialmente disposto dalla vittima dopo essere stata manipolata.
La distinzione evita di impostare la contestazione su presupposti non coerenti con i fatti. È particolarmente importante quando la banca definisce l’operazione “autorizzata” perché risulta effettuata attraverso il dispositivo o l’account del correntista.
Cosa verificare subito dopo la scoperta
Quando la frode viene scoperta, la tempestività può incidere sia sulla possibilità di limitare ulteriori operazioni sia sui tentativi di recupero dei fondi. È opportuno utilizzare i canali ufficiali della banca, mettere in sicurezza gli strumenti compromessi e conservare le prove delle comunicazioni.
Se il trasferimento è stato appena effettuato, può essere utile distinguere la contestazione del rimborso dal possibile richiamo del bonifico dopo una truffa, che riguarda il tentativo operativo di recuperare le somme.
Quali documenti aiutano a ricostruire il caso
Possono essere utili estratti conto, contabile del bonifico, notifiche ricevute, schermate dell’app, SMS ed e-mail, eventuali comunicazioni con falsi operatori, denuncia, reclamo e risposta della banca. La documentazione serve a verificare la cronologia e a distinguere i fatti accertabili dalle ipotesi.
Reclamo e Arbitro Bancario Finanziario
Quando la banca ha negato il rimborso, il contenuto del reclamo e della risposta diventa centrale. Se la controversia non si risolve e ricorrono i presupposti, può essere valutato anche il ricorso all’Arbitro Bancario Finanziario. Il sito ufficiale dell’ABF illustra requisiti e funzionamento del sistema.
Approfondimenti sui bonifici fraudolenti
- Verifica del beneficiario non corrispondente e bonifico confermato
- Richiamo del bonifico fraudolento gestito in ritardo
- Beneficiario attendibile aggiunto senza consenso
- Limite dei bonifici aumentato senza consenso
- Autorizzazione con importo o beneficiario diverso
Bonifico fraudolento: domande frequenti
Se il bonifico risulta autenticato significa che l’ho autorizzato?
Non è possibile stabilirlo in astratto. Autenticazione tecnica, consenso e dinamica della frode devono essere ricostruiti sulla base degli elementi disponibili.
Se non ho disposto il bonifico posso chiedere il rimborso?
Le operazioni non autorizzate sono disciplinate da regole specifiche, ma l’esito del singolo caso dipende dalla ricostruzione dell’operazione e dagli elementi prodotti dalle parti.
Se ho fatto io il bonifico perché ingannato è la stessa cosa?
No. Il pagamento effettuato personalmente sotto manipolazione richiede un inquadramento diverso rispetto a un bonifico mai disposto.
Il primo rifiuto della banca chiude la contestazione?
Non necessariamente. Occorre leggere le motivazioni del diniego e verificare se esistano elementi utili per una contestazione ulteriore o per strumenti stragiudiziali.
Descrivi cosa è successo
Indica sinteticamente quando hai scoperto il bonifico, se lo avevi disposto personalmente oppure no, l’importo contestato e quale risposta ti ha fornito la banca.
Puoi inviare la segnalazione anche se non sei ancora associato. L’invio non comporta alcun impegno.
Ti risponderemo entro qualche ora lavorativa.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria