
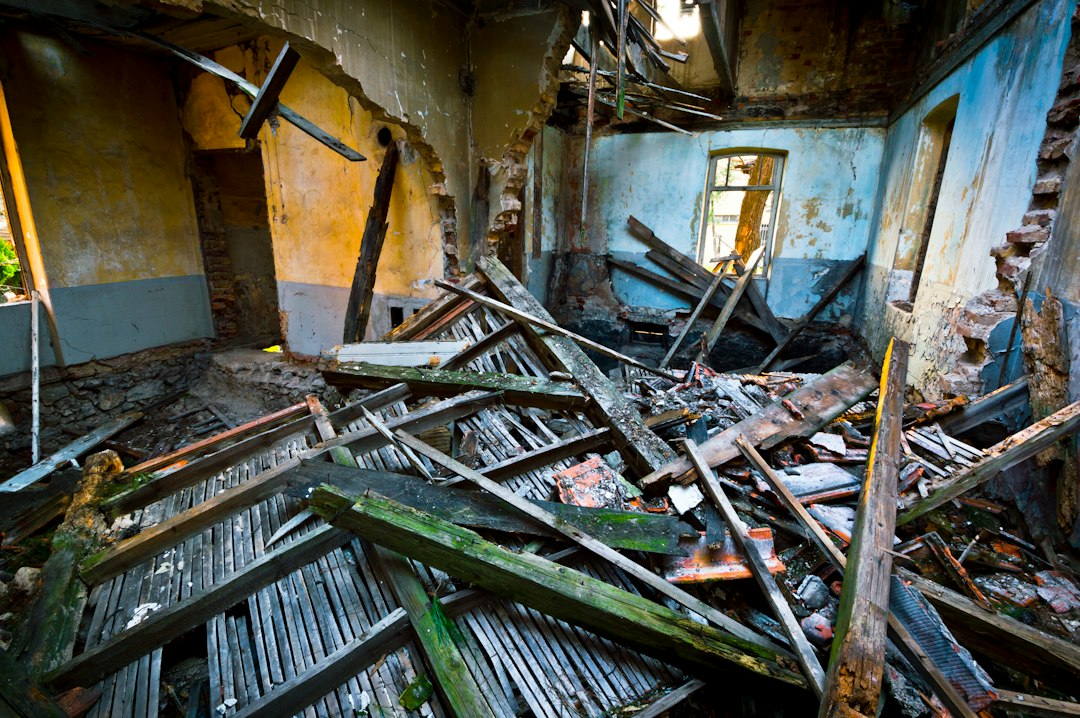
Dopo un incendio o un altro grave sinistro domestico, il danno non coincide soltanto con ciò che deve essere ricostruito. Prima di ripristinare l’immobile può essere necessario mettere in sicurezza i locali, demolire parti compromesse, rimuovere macerie, trasportare i residui e smaltire materiali in impianti autorizzati. Queste spese possono raggiungere importi rilevanti e non sempre vengono liquidate nello stesso modo del danno principale. Se la compagnia le esclude, applica un limite separato o riconosce soltanto una parte della somma, occorre verificare con attenzione le condizioni della polizza e il criterio di calcolo utilizzato.
Responsabilità editoriale: contenuto informativo curato da Consumatori24. Le coperture assicurative variano da contratto a contratto: per valutare un’indennizzazione occorre leggere condizioni, somme assicurate, limiti, franchigie e documentazione del singolo sinistro.
INVIA LA TUA SEGNALAZIONE
Descrivi il sinistro, quali spese di demolizione o sgombero hai sostenuto o preventivato e cosa ha riconosciuto la compagnia.
Danno al fabbricato e costi per rimuovere i residui non sono sempre la stessa voce
In una polizza casa il danno materiale al fabbricato può essere assicurato con una certa somma o con un determinato criterio di valorizzazione. Le spese necessarie per demolire parti pericolanti, sgomberare i residui e portarli in discarica possono invece essere trattate come garanzia accessoria, estensione o voce soggetta a un limite autonomo. È quindi possibile che la compagnia riconosca il danno alle strutture ma applichi regole diverse ai costi di rimozione.
Questa distinzione è importante perché il consumatore può leggere una proposta complessiva e non accorgersi che una parte consistente dei costi è stata esclusa o ricondotta a un sottolimite. Prima di valutare se l’offerta sia adeguata, è utile separare le diverse componenti: ricostruzione, demolizione, sgombero, trasporto, smaltimento, eventuali opere provvisionali e altri costi direttamente collegati al sinistro.
La voce può avere un massimale proprio
Alcune condizioni prevedono che le spese di demolizione e sgombero siano rimborsate entro una percentuale dell’indennizzo principale; altre stabiliscono un importo massimo; altre ancora le includono soltanto in particolari garanzie. Non esiste quindi una percentuale unica valida per tutte le polizze. Il documento determinante resta il contratto effettivamente sottoscritto.
È importante leggere non soltanto la sezione “incendio”, ma anche definizioni, condizioni particolari, limiti di indennizzo ed eventuali allegati. Una copertura può essere descritta in una pagina commerciale in modo sintetico e disciplinata nel dettaglio altrove.
Cosa evidenziano le analisi IVASS sulle coperture accessorie
Le analisi di IVASS sulle polizze che coprono rischi catastrofali mostrano che le spese di demolizione, sgombero, trasporto e smaltimento dei residui possono essere incluse tra le prestazioni accessorie, ma con diffusione e condizioni differenti tra le compagnie. Nel secondo report IVASS del giugno 2026, ad esempio, tali spese risultano comprese nella copertura base solo in una parte dei prodotti analizzati.
Il dato è utile soprattutto per comprendere un principio: non si può presumere che ogni polizza casa rimborsi automaticamente qualsiasi costo successivo a un sinistro. È necessario verificare cosa sia assicurato, con quali soglie e con quali esclusioni. Allo stesso tempo, una compagnia non dovrebbe liquidare una voce in modo incompatibile con le condizioni che essa stessa ha contrattualmente previsto.
Polizza incendio e polizza multirischi possono avere strutture diverse
Una copertura “incendio e scoppio” collegata a un mutuo può essere molto più essenziale di una polizza abitazione multirischi. La guida IVASS sulle polizze connesse a mutui e finanziamenti ricorda che le coperture incendio possono prevedere anche ulteriori garanzie, tra cui proprio le spese di demolizione e sgombero. Il fatto che siano possibili non significa che siano sempre presenti.
Per questo il nome commerciale della polizza non basta. Due prodotti entrambi chiamati “casa protetta” o “incendio abitazione” possono avere limiti e garanzie molto diversi.
Demolizione necessaria per ricostruire: perché il confine può essere discusso
In alcuni sinistri una parte del fabbricato deve essere demolita perché direttamente distrutta o compromessa dall’incendio. In altri casi la demolizione è necessaria per accedere alle parti danneggiate o per eseguire il ripristino. Può quindi nascere una discussione su quali costi appartengano al danno materiale e quali rientrino invece nella voce accessoria di sgombero.
La classificazione può avere conseguenze economiche se le due voci hanno massimali diversi. Se la compagnia attribuisce una spesa a una sezione con un limite molto basso, è utile verificare se la descrizione contrattuale supporti effettivamente quella scelta e se il preventivo distingua correttamente le lavorazioni.
Demolizione, rimozione e smaltimento sono attività differenti
Un preventivo può comprendere la demolizione fisica di una struttura, il carico delle macerie, il trasporto, gli oneri di conferimento e lo smaltimento di materiali speciali. La polizza potrebbe usare termini più generali o includere solo alcune di queste attività. Una voce unica come “sgombero € 25.000” rende più difficile capire cosa sia stato escluso rispetto a un computo dettagliato.
Nei sinistri importanti è quindi utile che i costi siano leggibili per natura e quantità. Questo non significa che ogni preventivo debba avere lo stesso formato, ma la documentazione deve consentire di comprendere quale spesa si stia chiedendo di indennizzare.
Materiali pericolosi e costi di smaltimento più elevati
Il problema può diventare particolarmente oneroso quando il sinistro coinvolge materiali che richiedono procedure di smaltimento specifiche. Alcune polizze includono espressamente anche residui pericolosi; altre li escludono o li sottopongono a limiti. Nel report IVASS 2026 viene evidenziato che, tra i prodotti che comprendono le spese di rimozione, solo in alcuni casi è espressamente previsto anche il trattamento di residui pericolosi.
La differenza può essere rilevante perché il costo reale di smaltimento dipende dal materiale, dalla quantità e dalla destinazione autorizzata. Se il preventivo cresce proprio per la presenza di materiali speciali, è necessario confrontare la voce con la formulazione precisa della garanzia.
Non basta la fattura finale per capire la copertura
Una fattura prova che una spesa è stata sostenuta, ma non determina automaticamente che sia assicurata. Al contrario, il fatto che la spesa non sia ancora stata sostenuta non significa necessariamente che non possa essere considerata nella quantificazione del danno, se la polizza e la fase di liquidazione consentono una valutazione preventiva. Il punto va verificato sul contratto e sulla pratica di sinistro.
Spese di salvataggio e spese di sgombero: attenzione a non confonderle
Il Codice civile disciplina anche le spese sostenute per evitare o diminuire il danno durante il sinistro, generalmente ricondotte agli obblighi di salvataggio. Queste spese non coincidono necessariamente con quelle sostenute giorni o settimane dopo per demolire e smaltire i residui. Una messa in sicurezza urgente eseguita per impedire ulteriori danni può quindi avere una natura diversa dal successivo lavoro di ricostruzione.
La distinzione va fatta caso per caso. Il report IVASS 2026 tratta separatamente le cosiddette spese di salvataggio e le spese di demolizione, sgombero, trasporto e smaltimento, confermando che possono essere voci differenti nella struttura della copertura.
Messa in sicurezza ordinata dall’autorità
Dopo un incendio grave possono intervenire Vigili del Fuoco, Comune o altri soggetti competenti con prescrizioni di sicurezza. Se vengono disposte opere urgenti, è importante conservare verbali e ordinanze perché aiutano a comprendere perché quella spesa sia stata sostenuta e quale fosse la sua urgenza. La sua indennizzabilità dipenderà comunque dalle condizioni applicabili.
Quando la compagnia riconosce solo una percentuale
È frequente che alcune garanzie accessorie siano espresse come percentuale del danno indennizzabile o come percentuale della somma assicurata. Se la compagnia liquida una percentuale, il primo controllo è capire quale base abbia utilizzato. Una percentuale applicata al danno liquidato produce un risultato diverso dalla stessa percentuale applicata alla somma assicurata.
Occorre inoltre verificare se siano già state applicate franchigie, scoperti o altri limiti. In alcuni casi il consumatore percepisce una doppia riduzione senza capire se derivi da due clausole diverse o dall’applicazione ripetuta della stessa limitazione.
Più franchigie sullo stesso sinistro
Se la compagnia applica più franchigie o scoperti a diverse voci dello stesso evento, può essere utile leggere l’approfondimento di Consumatori24 sull’applicazione di più franchigie o scoperti sullo stesso sinistro. È un problema distinto dalle spese di sgombero, ma può incidere sul risultato finale della liquidazione.
Perizia e preventivi: perché possono divergere molto
Dopo un incendio il perito incaricato dalla compagnia può stimare demolizioni e smaltimenti con valori diversi da quelli dei preventivi raccolti dal proprietario. La differenza può dipendere da quantità, prezzi unitari, opere considerate necessarie o modalità di ricostruzione. Non basta quindi confrontare i due totali: occorre capire quali attività siano state incluse o escluse.
Se la perizia non viene consegnata o risulta troppo sintetica, può essere difficile comprendere il calcolo. Consumatori24 ha già approfondito il caso della perizia assicurativa non consegnata o incompleta, che può diventare particolarmente rilevante nei sinistri di importo elevato.
Grande sinistro e quantificazione complessiva
Quando il danno coinvolge fabbricato, contenuto, spese accessorie e periodi di inagibilità, una singola differenza può moltiplicarsi su più voci. La guida sui grandi sinistri con risarcimento contestato spiega perché sia importante leggere la quantificazione come un insieme di componenti e non soltanto come un importo finale.
Valore a nuovo, sottoassicurazione e spese accessorie
La presenza di una copertura a valore a nuovo o l’applicazione della regola proporzionale può incidere sulla liquidazione del danno principale. Non è però automatico che lo stesso criterio si applichi nello stesso modo alle spese di sgombero. La polizza può prevedere una disciplina autonoma. Per questo è necessario verificare se la clausola accessoria richiami o meno le regole della garanzia principale.
Consumatori24 ha approfondito separatamente il caso della polizza casa con valore a nuovo e riduzione per vetustà. Tenere distinti i temi aiuta a capire se il problema sia la stima del bene distrutto o il limite applicato alle spese necessarie dopo il sinistro.
Documenti utili per leggere correttamente la liquidazione
Per comprendere la posizione della compagnia servono almeno il set informativo della polizza, le condizioni applicabili al periodo assicurato, il documento di polizza con somme e garanzie scelte, la denuncia di sinistro, eventuali verbali delle autorità, preventivi, fatture e comunicazioni del perito. Se è stata formulata un’offerta, è utile che il prospetto permetta di distinguere le singole voci.
Fotografie e relazioni tecniche possono aiutare a documentare l’estensione delle demolizioni necessarie. Se vengono eseguite opere prima della perizia, è importante conservare una traccia dello stato precedente, compatibilmente con le esigenze urgenti di sicurezza.
La versione delle condizioni deve essere quella corretta
Le compagnie aggiornano periodicamente i prodotti. Scaricare oggi un fascicolo dal sito non garantisce che sia identico a quello applicabile al contratto stipulato anni prima. Bisogna quindi usare le condizioni collegate alla propria polizza e alla relativa edizione.
Per l’inquadramento del sinistro resta utile la guida madre su assicurazione e risarcimento negato; per il sottocluster incendio il riferimento è l’approfondimento sull’assicurazione incendio che non paga.
Quando è opportuno chiedere assistenza
È utile approfondire quando le spese di demolizione e sgombero sono elevate, quando la compagnia applica un limite non facilmente rintracciabile nel contratto, quando una parte dei costi viene riclassificata in una garanzia meno favorevole o quando la proposta di liquidazione non distingue chiaramente le voci. Nei grandi sinistri, anche una differenza percentuale limitata può tradursi in importi molto rilevanti.
Consumatori24 può valutare la segnalazione confrontando polizza, perizia, preventivi e proposta della compagnia, con l’obiettivo di capire quali spese siano state riconosciute, quali escluse e su quale base contrattuale sia stato effettuato il calcolo.
Per un inquadramento generale dei rapporti contrattuali puoi consultare anche la pagina Problemi con un contratto: cosa fare e come tutelarsi.
Fonti istituzionali e riferimenti
Riferimenti utili: IVASS – Secondo report sulle polizze con rischi catastrofali, giugno 2026; IVASS – guida sulle polizze connesse a mutui e finanziamenti; IVASS – area Consumatori.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria