
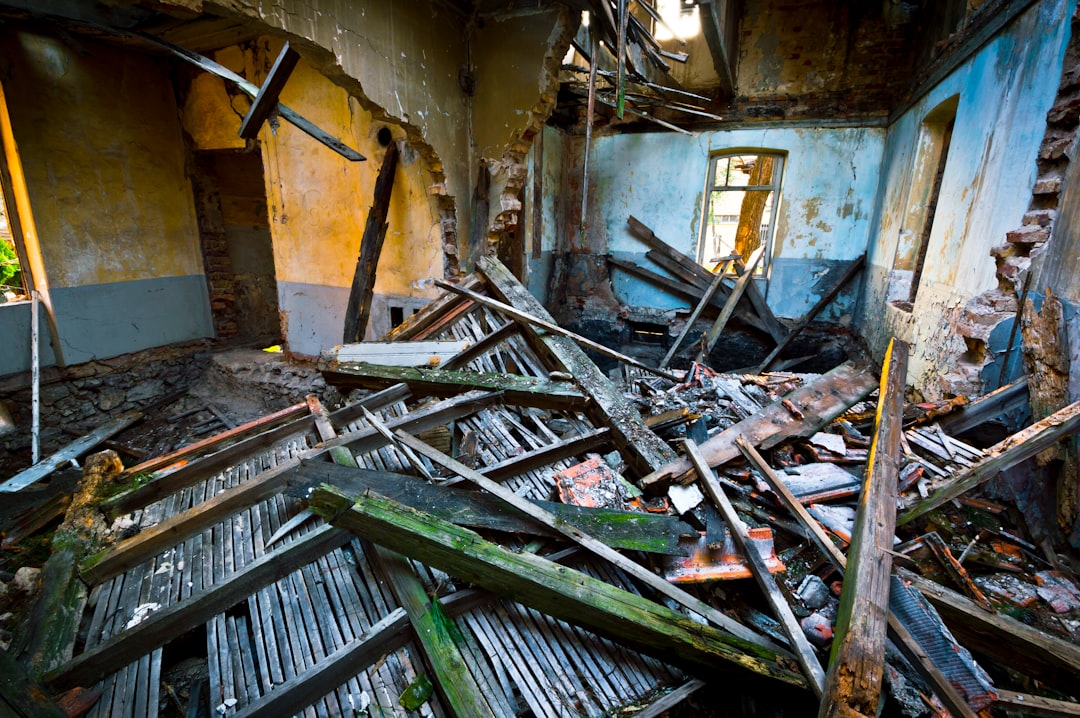
Quando l’assicurazione rifiuta il risarcimento dopo un incendio, il problema può avere un valore economico molto elevato. La compagnia può richiamare esclusioni, carenze documentali, cause del sinistro contestate oppure limiti della garanzia. Prima di accettare il diniego è importante capire su quale clausola e su quali fatti si basa la decisione.
Un incendio può coinvolgere immobile, arredi, impianti, merci o altre componenti assicurate. Per questo il primo passo è distinguere quali danni sono stati denunciati e quali voci la compagnia ha effettivamente escluso.
Responsabilità editoriale: Redazione Consumatori24.
Ultimo aggiornamento sostanziale: 12 settembre 2026.
L’assicurazione ha rifiutato il risarcimento per l’incendio?
Raccontaci brevemente cosa è successo. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.
Perché la compagnia può rifiutare
Le motivazioni possono riguardare la causa dell’incendio, la copertura prevista dalla polizza, eventuali esclusioni, obblighi di denuncia o documentazione insufficiente. Non tutte le motivazioni hanno lo stesso peso e alcune richiedono un confronto tecnico con contratto e perizia.
Documenti da controllare
- polizza completa e condizioni;
- denuncia di sinistro;
- verbali di vigili del fuoco o autorità;
- perizia e fotografie;
- preventivi di ripristino;
- documenti sui beni danneggiati;
- lettera di diniego della compagnia;
- eventuali comunicazioni dell’intermediario.
Se il danno è importante e la compagnia ha negato tutto o gran parte del risarcimento, conviene verificare con attenzione la motivazione prima di considerare chiusa la posizione.
Contestazione della causa del sinistro
Una delle aree più delicate riguarda la causa dell’incendio. Se compagnia e assicurato attribuiscono l’evento a circostanze diverse, la valutazione tecnica può diventare centrale anche per stabilire l’operatività della garanzia.
Esclusioni e limiti della polizza
La presenza di una clausola di esclusione non significa automaticamente che il diniego sia corretto. Bisogna verificare se la clausola si applichi realmente al caso concreto e come sia formulata nel contratto.
Puoi consultare anche la pagina sull’assicurazione che non paga il sinistro e quella sulla franchigia o scoperto contestato.
Cosa fare dopo il diniego
- Chiedi la motivazione completa: individua clausola, causa del sinistro o documento che la compagnia considera decisivo.
- Confronta polizza e fatti: verifica massimali, esclusioni, franchigie, beni assicurati e causa dell’incendio.
- Metti in ordine le prove: verbali, fotografie, perizie, inventario dei beni e preventivi di ripristino.
- Presenta un reclamo tracciabile: contesta puntualmente la motivazione e allega gli elementi che la contraddicono.
Reclamo e Arbitro Assicurativo
L’IVASS indica un termine di 45 giorni per la risposta al reclamo dell’assicurato. Se la risposta non arriva o non è soddisfacente, dal 15 gennaio 2026 può essere valutato anche l’Arbitro Assicurativo, previa presentazione del reclamo.
L’Arbitro decide sulla base dei documenti prodotti dalle parti. Nei sinistri incendio, dove la causa o la quantificazione possono richiedere approfondimenti tecnici, è quindi importante capire se il fascicolo disponibile sia già sufficiente per lo strumento scelto.
Quando l’incendio è riconosciuto ma restano contestate voci accessorie, consulta anche la guida sulle spese di demolizione, sgombero e smaltimento dopo un incendio.
FAQ
La compagnia può negare tutto il risarcimento?
Può farlo se ritiene che il sinistro non rientri nella copertura, ma la motivazione va verificata rispetto a polizza e fatti.
Conta il verbale dei vigili del fuoco?
Può essere molto importante per ricostruire dinamica e causa dell’evento.
Se la perizia è sbagliata posso contestarla?
Sì, se vi sono elementi tecnici o documentali che giustificano una valutazione diversa.
Posso contestare una clausola di esclusione?
Va verificato se la clausola sia applicabile e come sia stata formulata e comunicata.
Serve quantificare subito tutti i danni?
Una documentazione completa della perdita aiuta molto nella gestione della contestazione.
Vuoi far valutare il diniego sull’incendio?
Indica tipo di polizza, causa indicata per l’incendio, danni, motivazione del rifiuto e documenti disponibili. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria