
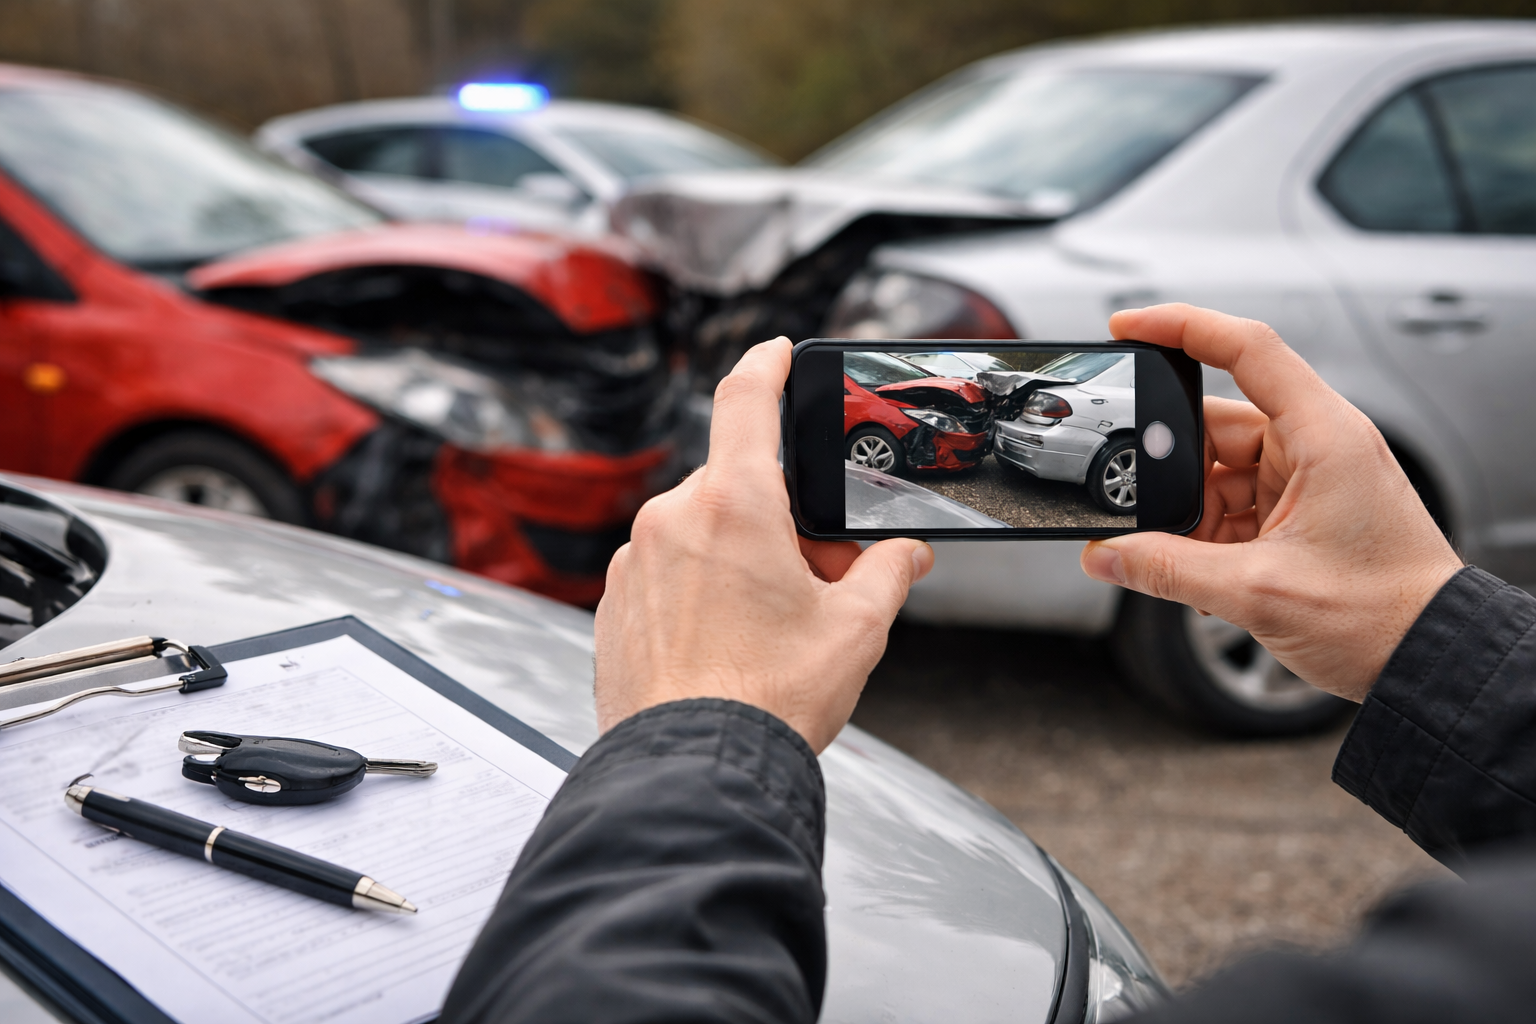
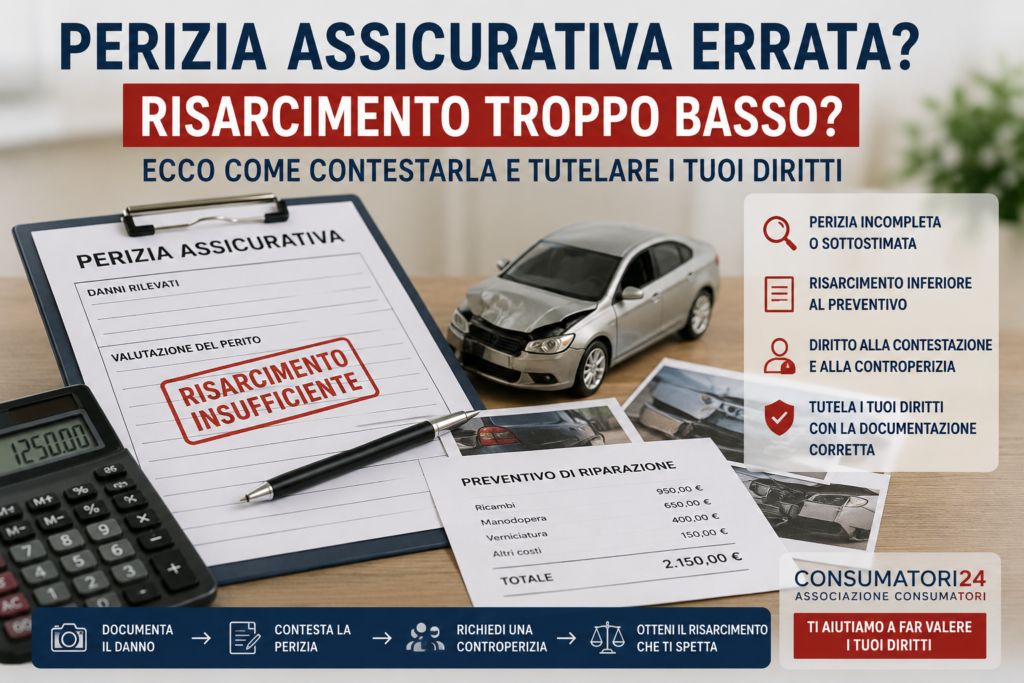
Hai ricevuto una perizia assicurativa che esclude una parte dei danni, contiene una valutazione tecnica che non condividi o sottostima ricambi, lavorazioni o elementi documentabili del sinistro?
La valutazione del perito della compagnia può essere contestata quando esistono elementi tecnici o documentali concreti. Prima di accettare la liquidazione è utile confrontare perizia, fotografie, preventivi, fatture e condizioni applicabili e valutare se serva una controperizia.
Se invece la perizia descrive correttamente il danno ma il problema è soprattutto che l’offerta economica è inferiore al preventivo o alle somme documentate, consulta la guida dedicata a quando l’assicurazione paga meno del dovuto.
Consumatori24 può esaminare la documentazione e verificare come contestare una perizia assicurativa ritenuta errata o incompleta.
La perizia contiene errori, esclude danni o sottostima voci tecniche? Descrivi il caso a Consumatori24: l’invio è senza impegno e ti risponderemo entro qualche ora lavorativa.
Responsabilità editoriale: Redazione Consumatori24.
Ultimo aggiornamento sostanziale: 21 settembre 2026.
Quando una perizia assicurativa può essere contestata
Dopo un incidente stradale, un danno all’abitazione o un altro sinistro coperto da assicurazione, la compagnia può incaricare un perito di accertare il danno e quantificarne l’importo.
Possono però emergere differenze anche importanti tra la valutazione assicurativa e il danno effettivamente subito.
La contestazione può riguardare, ad esempio:
- danni non considerati nella perizia;
- costi di riparazione sottostimati;
- differenze rispetto al preventivo del carrozziere;
- ricambi o lavorazioni non riconosciuti;
- valutazione incompleta del veicolo;
- applicazione di franchigie o scoperti contestati;
- interpretazione delle condizioni della polizza;
- dinamica del sinistro;
- quantificazione complessiva del danno.
Una valutazione inferiore alle aspettative non significa automaticamente che la perizia sia errata. Occorre confrontarla con preventivi, fotografie, fatture, condizioni contrattuali e documentazione tecnica.
Se il perito valuta meno il danno, cosa posso fare?
Questa è una delle situazioni più frequenti.
Il carrozziere, ad esempio, può quantificare una riparazione in una determinata somma mentre il perito riconosce un importo sensibilmente inferiore.
In questo caso è importante capire da dove nasce la differenza.
Prima di accettare la proposta è opportuno verificare:
- quali danni siano stati riconosciuti;
- quali interventi siano stati esclusi;
- quale costo dei ricambi sia stato considerato;
- quale manodopera sia stata riconosciuta;
- se siano state applicate riduzioni;
- se la compagnia contesti alcuni danni come non riconducibili al sinistro.
Se la differenza è significativa, la valutazione può essere formalmente contestata fornendo documentazione a sostegno della diversa quantificazione.
Quando il problema è l’offerta e non la perizia
Una proposta inferiore al preventivo non significa automaticamente che la perizia tecnica sia errata. Se la valutazione descrive correttamente i danni ma la compagnia riconosce una somma che ritieni insufficiente, il problema principale diventa la quantificazione dell’offerta.
In questo caso consulta la guida dedicata a cosa verificare quando l’assicurazione paga meno del dovuto o del preventivo, dove distinguiamo voci riconosciute, riduzioni, responsabilità, franchigie, acconti e quietanze.
Questa pagina resta invece il riferimento quando la contestazione riguarda la valutazione tecnica del perito: danni esclusi, ricambi o lavorazioni non riconosciuti, compatibilità con il sinistro, errori nella stima o necessità di una controperizia.
Se il perito ha escluso alcune voci specifiche, abbiamo approfondito anche il caso del perito che non riconosce una parte dei danni. Se invece la compagnia versa soltanto una parte della somma, è utile distinguere l’offerta definitiva dall’acconto sul risarcimento con pratica ancora da definire. Se la perizia richiamata non viene consegnata o risulta incompleta, vedi la guida sulla perizia assicurativa non consegnata o incompleta.
Come contestare una perizia dell’assicurazione
La contestazione dovrebbe essere effettuata per iscritto e costruita sulla documentazione disponibile.
Non è sufficiente limitarsi ad affermare che la somma proposta è troppo bassa.
È preferibile indicare concretamente:
- quali parti della perizia vengono contestate;
- quali danni non sarebbero stati considerati;
- quali costi risultano sottostimati;
- l’importo del preventivo di riparazione;
- eventuali fatture già sostenute;
- fotografie e documentazione tecnica;
- eventuale valutazione di un tecnico di parte.
Più precisa è la contestazione, più semplice sarà individuare la differenza tra quanto riconosciuto dall’assicurazione e il danno effettivamente documentabile.
Controperizia auto: quando può essere utile
Quando esiste una differenza importante tra la valutazione della compagnia e quella del danneggiato può essere opportuno richiedere una controperizia auto, cioè una valutazione effettuata da un tecnico incaricato dalla parte interessata.
La controperizia può servire a documentare:
- l’effettiva entità dei danni;
- gli interventi necessari;
- la compatibilità dei danni con il sinistro;
- il costo delle riparazioni;
- gli elementi eventualmente trascurati nella prima valutazione.
A differenza di quanto spesso si pensa, una perizia di parte non “annulla” automaticamente quella dell’assicurazione.
Costituisce invece un elemento tecnico che può essere utilizzato per sostenere la contestazione e dimostrare una diversa quantificazione del danno.
Il perito ha valutato troppo poco il danno? Fai verificare il caso
Se l’assicurazione ha quantificato un importo molto inferiore al preventivo oppure ritieni che alcuni danni non siano stati correttamente considerati, Consumatori24 può effettuare una prima valutazione della documentazione.
Per esaminare il caso sono particolarmente utili:
- perizia o valutazione dell’assicurazione;
- preventivo del carrozziere o del tecnico;
- fotografie del danno;
- proposta di liquidazione;
- condizioni della polizza, se disponibili;
- comunicazioni ricevute dalla compagnia;
- eventuale documentazione relativa al sinistro.
Descrivi brevemente cosa è successo e indica l’importo del danno o del preventivo e quanto propone di pagare l’assicurazione.
Consumatori24 potrà verificare la situazione e indicarti quali possibilità di contestazione e tutela sono concretamente percorribili.
Hai ricevuto una perizia o una proposta di liquidazione che ritieni insufficiente? Raccontaci cosa è successo. L’invio è senza impegno e ti risponderemo entro qualche ora lavorativa.
Posso riparare l’auto prima della perizia?
È preferibile prestare particolare attenzione prima di effettuare riparazioni che possano rendere impossibile o più difficile l’accertamento del danno.
La compagnia deve essere messa nelle condizioni di effettuare gli accertamenti previsti dalla procedura applicabile.
Nel frattempo è importante conservare fotografie dettagliate, preventivi e qualsiasi altra documentazione relativa al veicolo e ai danni.
Se l’auto deve necessariamente essere riparata rapidamente, è opportuno documentare accuratamente lo stato del mezzo prima dell’intervento.
Quanto tempo ha il perito per fare la perizia auto?
I tempi non vanno confusi con quelli previsti per la formulazione dell’offerta di risarcimento.
Nel risarcimento dei danni derivanti dalla circolazione stradale esistono termini specifici disciplinati dal Codice delle Assicurazioni Private, che possono variare a seconda della tipologia di danno e della completezza della richiesta.
Per questo è importante verificare non soltanto quando viene effettuata materialmente la perizia, ma anche quando è stata presentata una richiesta completa di risarcimento e quale procedura risulti applicabile. Se il problema è che il sopralluogo o la perizia non vengono fissati o sono rinviati per settimane, consulta la guida sul sinistro fermo in attesa della perizia.
Dopo la perizia quanto tempo passa per il risarcimento?
Anche questa è una ricerca molto frequente, ma la perizia non determina da sola un termine unico entro il quale arriverà necessariamente il pagamento.
Occorre distinguere tra:
- sopralluogo del perito;
- completamento dell’istruttoria;
- formulazione dell’offerta;
- eventuale accettazione;
- effettiva liquidazione della somma.
Nel caso dei sinistri RC Auto, la normativa stabilisce termini per la formulazione dell’offerta o per comunicare i motivi per cui non viene formulata, a condizione che la richiesta di risarcimento sia completa.
Se i termini risultano superati senza una risposta adeguata, è opportuno verificare la pratica e le comunicazioni intercorse. Quando la perizia è già stata svolta ma la compagnia non dà una decisione chiara o la pratica resta ferma, il riferimento più pertinente è la guida sull’assicurazione che non risponde o blocca la pratica di risarcimento.
Cosa succede se non accetto la valutazione del perito?
Il fatto di non condividere la valutazione non comporta automaticamente la perdita del diritto al risarcimento.
È però importante formalizzare la contestazione e documentare le ragioni per cui si ritiene insufficiente la somma proposta.
A seconda della situazione possono essere valutati:
- richiesta di riesame;
- produzione di ulteriore documentazione;
- controperizia;
- reclamo alla compagnia;
- procedure alternative di risoluzione della controversia;
- eventuale successiva tutela legale.
La strategia dipende dall’importo contestato e dalla documentazione disponibile.
Quando il confronto con la compagnia non risolve la controversia, può essere utile valutare anche gli strumenti di reclamo e risoluzione alternativa. Dal 15 gennaio 2026 è operativo l’Arbitro Assicurativo; l’accesso richiede, tra le altre condizioni, che sia stato prima presentato reclamo all’impresa o all’intermediario e che la risposta non sia arrivata entro 45 giorni oppure non sia soddisfacente.
Come comportarsi con il perito assicurativo
Quando viene fissata la perizia, è utile rendere disponibile tutta la documentazione che consente di valutare correttamente il danno.
Non è necessario entrare in conflitto con il perito.
È molto più utile:
- mostrare chiaramente tutti i danni;
- segnalare quelli meno visibili;
- conservare fotografie;
- procurarsi preventivi dettagliati;
- non sottoscrivere dichiarazioni che non si comprendono;
- conservare copia delle comunicazioni.
Il vero momento della contestazione nasce quando la valutazione finale non corrisponde al danno che può essere documentato.
Perizia assicurativa e incidenti stradali
Una parte significativa delle contestazioni riguarda proprio i veicoli.
In questi casi la valutazione può riguardare non soltanto il costo della riparazione, ma anche la compatibilità dei danni con la dinamica dell’incidente, il valore del veicolo e altri elementi rilevanti ai fini del risarcimento.
Consumatori24 dispone di uno Sportello dedicato all’infortunistica stradale e al risarcimento danni, attraverso il quale possono essere valutate anche contestazioni relative alla quantificazione effettuata dall’assicurazione.
Se la contestazione riguarda un incidente stradale, la perizia va letta insieme alla dinamica del sinistro e alla richiesta di risarcimento. Puoi consultare anche lo Sportello infortunistica stradale di Consumatori24.
Quando il danno supera il valore dell’auto
Un’altra situazione problematica si verifica quando il costo della riparazione è molto elevato rispetto al valore commerciale del veicolo.
In questi casi la compagnia può contestare la convenienza economica della riparazione o proporre una somma inferiore al preventivo.
Si tratta di una situazione diversa dalla semplice perizia incompleta e deve essere valutata considerando valore del mezzo, costo della riparazione, condizioni del veicolo e caratteristiche concrete del caso.
Come prevenire problemi nella valutazione del danno
La documentazione raccolta immediatamente dopo il sinistro può diventare decisiva.
È consigliabile conservare:
- fotografie del danno da più angolazioni;
- fotografie del luogo del sinistro;
- preventivi dettagliati;
- fatture;
- eventuali testimonianze;
- constatazione amichevole, quando presente;
- comunicazioni con l’assicurazione;
- documentazione medica in caso di lesioni.
Più completa è la documentazione, più semplice sarà contestare successivamente una valutazione ritenuta insufficiente.
Contestazione perizia assicurazione: Consumatori24 può assisterti
Se hai ricevuto una perizia che ritieni insufficiente oppure l’assicurazione paga meno del preventivo, non limitarti a contestare verbalmente la somma al perito o al liquidatore.
Conserva la documentazione e verifica se esistono elementi concreti per chiedere una diversa quantificazione.
Consumatori24 può esaminare il caso e, quando ne ricorrono i presupposti, assisterti nella contestazione della perizia e della proposta di risarcimento.
Se hai già ricevuto la valutazione della compagnia, utilizza il modulo presente sopra e allega la documentazione disponibile.
Domande frequenti sulla perizia assicurativa
Posso contestare la perizia dell’assicurazione?
Sì. Se ritieni che la valutazione non consideri correttamente il danno puoi contestarla, preferibilmente indicando gli elementi specifici che ritieni errati e allegando documentazione.
Cosa fare se il perito valuta meno del preventivo?
Confronta la perizia con il preventivo e verifica quali voci non sono state riconosciute o sono state quantificate diversamente. Se la differenza è significativa può essere valutata una contestazione.
Posso chiedere una controperizia?
Sì. Una valutazione tecnica di parte può essere utile per documentare una diversa quantificazione del danno.
Devo accettare la somma proposta dall’assicurazione?
Non sei obbligato ad accettare automaticamente una proposta che ritieni insufficiente. Prima di decidere è opportuno verificarne i presupposti e la documentazione.
Quanto tempo passa dalla perizia al pagamento?
Non esiste un intervallo identico per ogni sinistro. I tempi dipendono dalla tipologia di sinistro, dalla completezza della richiesta, dalla procedura applicabile e dall’eventuale accettazione della proposta.
A chi posso rivolgermi se l’assicurazione paga troppo poco?
Puoi sottoporre la perizia, il preventivo e la proposta ricevuta a Consumatori24 per una prima valutazione della situazione.
Fonti istituzionali
Per approfondire la normativa e le procedure assicurative puoi consultare IVASS – Istituto per la Vigilanza sulle Assicurazioni.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria