
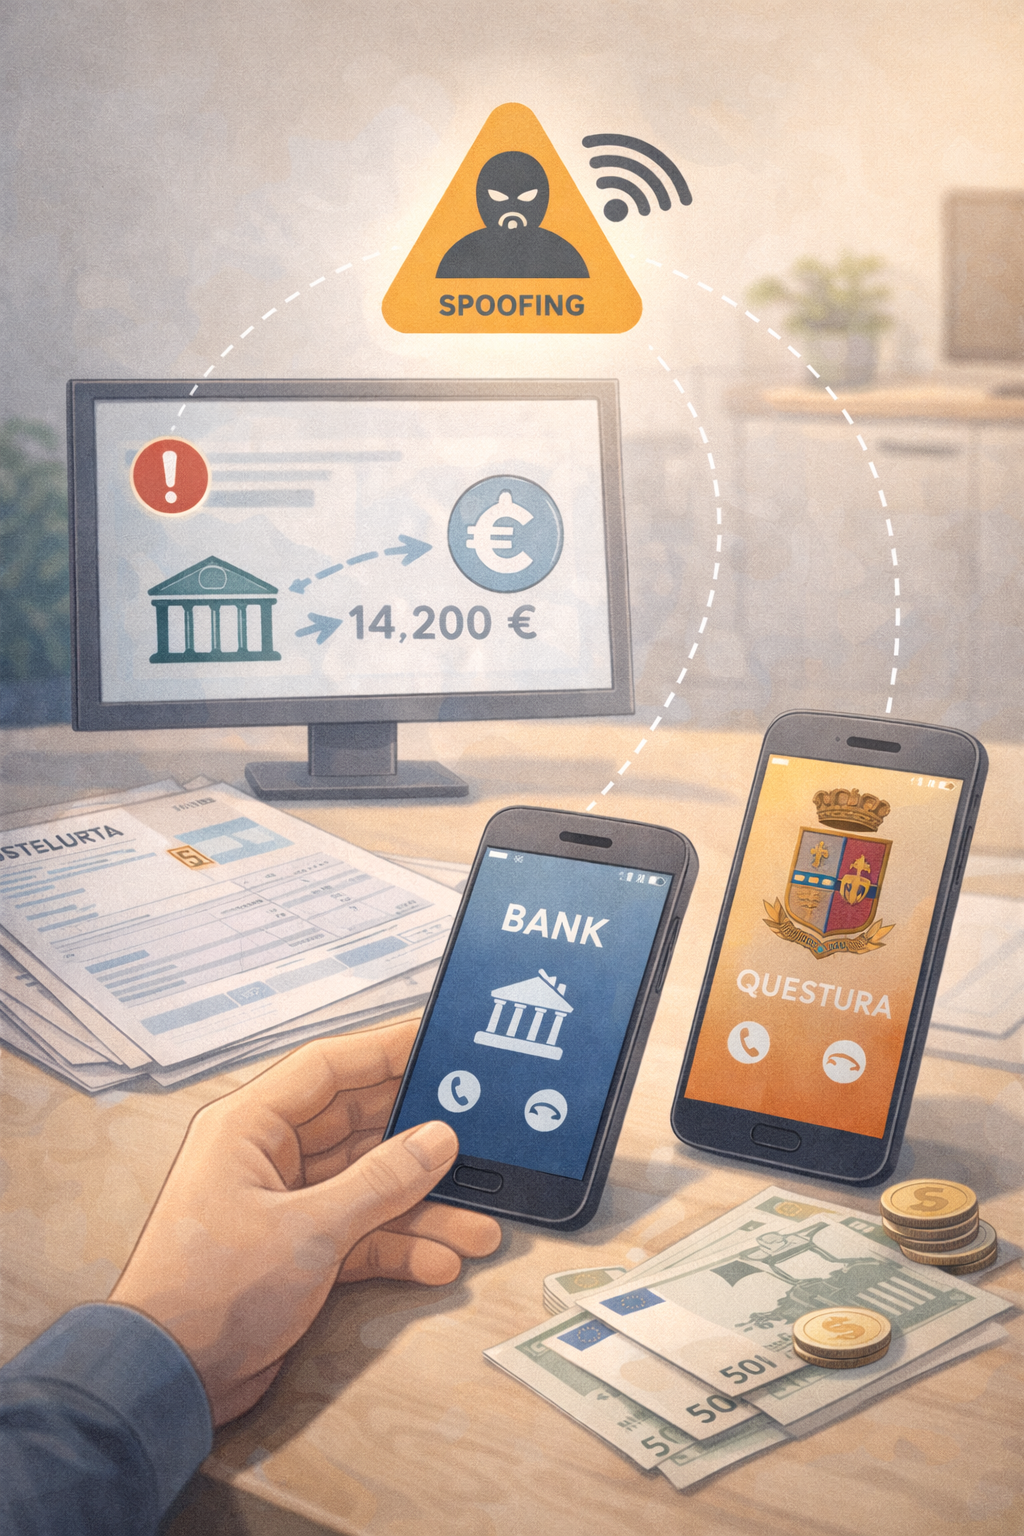
Lo spoofing bancario è una tecnica con cui il truffatore altera o imita l’identità visualizzata durante una comunicazione, facendo apparire sul telefono o nel messaggio un numero o un mittente che sembra appartenere alla banca. Il fatto che sul display compaia un recapito conosciuto non dimostra quindi, da solo, che il contatto sia autentico.
Questa pagina è dedicata soprattutto alle frodi in cui la falsa identità della banca rende credibile una telefonata o una comunicazione e porta la vittima a comunicare codici, autorizzare operazioni o spostare denaro. È un intento distinto dal semplice phishing bancario via link o sito falso e dallo smishing tramite SMS fraudolento.
Responsabilità editoriale: Redazione Consumatori24.
Ultimo aggiornamento sostanziale: 13 settembre 2026.
Hai subito una frode con un falso numero della banca?
Raccontaci brevemente come è avvenuto il contatto e quali operazioni sono state eseguite. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.
Come funziona lo spoofing bancario
La vittima può ricevere una chiamata che sembra provenire dal numero ufficiale dell’istituto oppure una comunicazione che si inserisce in una conversazione apparentemente credibile. Il falso operatore può conoscere alcuni dati personali, riferire operazioni realmente avvenute o creare un falso allarme sul conto.
Il meccanismo punta spesso a creare urgenza: viene chiesto di “mettere in sicurezza” il denaro, confermare un’operazione, comunicare un codice, installare un’applicazione o effettuare un bonifico verso un conto indicato come protetto. In realtà, proprio quell’azione può consentire la sottrazione delle somme.
Segnali che meritano particolare cautela
- il chiamante insiste perché l’operazione venga eseguita immediatamente;
- vengono richiesti OTP, PIN, password o codici dispositivi;
- si chiede di trasferire denaro verso un “conto sicuro”;
- il falso operatore invita a non chiudere la chiamata o a non contattare altri numeri;
- viene chiesto di installare software di accesso remoto;
- il numero visualizzato sembra corretto, ma il contenuto della richiesta è anomalo.
Quando nasce un dubbio, la verifica più prudente è interrompere la comunicazione e contattare autonomamente la banca attraverso un canale ufficiale già noto, senza richiamare il numero suggerito dal presunto operatore.
Dopo la frode: 6 controlli da fare subito
- Contatta la banca dai canali ufficiali e segnala immediatamente l’accaduto.
- Individua tutte le operazioni coinvolte, con data, ora, importo e beneficiario o esercente.
- Conserva la cronologia delle chiamate, gli SMS e le notifiche, evitando di cancellare le prove.
- Verifica cosa hai materialmente fatto: comunicazione di codici, conferma in app, bonifico, installazione di software o accesso a un link.
- Blocca o metti in sicurezza gli strumenti interessati secondo le indicazioni ufficiali dell’intermediario.
- Richiedi e conserva la motivazione scritta della banca se il rimborso viene negato.
Spoofing e rimborso: perché non basta il numero visualizzato
La presenza sul display del numero della banca è un elemento della dinamica, ma non determina automaticamente l’esito della controversia. Quando vengono contestate operazioni sul conto, occorre ricostruire il consenso, l’autenticazione, le azioni compiute dalla vittima e la sequenza temporale della frode.
La Banca d’Italia dedica un approfondimento alle operazioni di pagamento non autorizzate. Se la banca ha già respinto il reclamo, può essere utile distinguere la dinamica dello spoofing dalla diversa questione della motivazione usata per negare il rimborso.
Operazione mai disposta o pagamento eseguito sotto inganno
È importante capire se la vittima contesta di non aver mai disposto l’operazione oppure se ha materialmente autorizzato un bonifico o un pagamento perché ingannata dal falso operatore. Le due situazioni non sono identiche e richiedono una ricostruzione diversa.
Se la contestazione riguarda una telefonata fraudolenta con diniego già ricevuto, è disponibile anche l’approfondimento sulla truffa bancaria telefonica con rimborso negato. Per la fase successiva al reclamo, consulta invece la guida al ricorso all’Arbitro Bancario Finanziario nelle frodi bancarie.
Quali documenti aiutano a ricostruire lo spoofing
- registro delle chiamate e numeri visualizzati;
- SMS, email e notifiche ricevute prima e durante la frode;
- estratto conto e dettaglio delle operazioni contestate;
- eventuali OTP o richieste di conferma ricevute;
- reclamo inviato alla banca e relativa risposta;
- prova del blocco degli strumenti o della prima segnalazione;
- eventuale denuncia, tenendola distinta dal reclamo bancario.
Se la banca nega il rimborso
Un diniego va letto nella sua motivazione concreta. È utile verificare se l’intermediario richiama semplicemente l’uso corretto delle credenziali o dell’autenticazione, oppure se affronta anche la sequenza della frode, le anomalie delle operazioni e gli elementi forniti nel reclamo.
Quando la banca attribuisce al cliente una condotta gravemente negligente, il tema diventa specifico: consulta l’approfondimento sulla colpa grave contestata nelle frodi bancarie.
Domande frequenti sullo spoofing bancario
Se compare il numero ufficiale della banca la chiamata è autentica?
No. Il numero visualizzato può essere manipolato o imitato. La verifica va fatta interrompendo il contatto e usando autonomamente un canale ufficiale.
Se ho comunicato un OTP perdo automaticamente ogni possibilità di contestazione?
No. L’uso di un codice è un elemento rilevante, ma va ricostruito insieme alla dinamica complessiva e all’operazione che quel codice ha effettivamente autorizzato.
La denuncia sostituisce il reclamo alla banca?
No. La denuncia alle autorità e la contestazione all’intermediario hanno funzioni diverse e vanno gestite come passaggi distinti.
Posso contestare una risposta negativa già ricevuta?
La risposta può essere esaminata insieme al reclamo, alle operazioni e alle prove della frode per capire se esistano aspetti non adeguatamente considerati.
Descrivi il tuo caso a Consumatori24
Se una falsa telefonata o una comunicazione apparentemente proveniente dalla banca ha preceduto operazioni che contesti, puoi descrivere la cronologia e la risposta ricevuta dall’intermediario. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria