
Grandine, vento forte, pioggia intensa, trombe d’aria e altri eventi atmosferici possono causare danni importanti a tetti, serramenti, pannelli fotovoltaici, tende, veicoli o interi fabbricati. Il problema assicurativo nasce spesso dopo il sinistro, quando la compagnia qualifica l’evento in modo diverso da come il cliente si aspettava: “vento” anziché “tromba d’aria”, “infiltrazione” anziché “evento atmosferico”, “difetto di manutenzione” anziché danno diretto da tempesta. La terminologia conta perché le polizze non coprono genericamente “il maltempo”, ma eventi definiti nelle condizioni contrattuali, con esclusioni, franchigie, scoperti e limiti. Per capire se un diniego o una liquidazione ridotta siano coerenti bisogna confrontare il fenomeno realmente avvenuto con le definizioni della polizza e con la documentazione del danno.
Responsabilità editoriale: Redazione Consumatori24.
Ultimo aggiornamento sostanziale: 22 settembre 2026.
Hai subito danni da maltempo ma l’assicurazione sostiene che l’evento non rientra nella copertura?
Indica data e luogo del sinistro, tipo di danno, garanzia richiamata, motivazione del diniego e documenti già inviati alla compagnia.
“Evento atmosferico” non ha sempre un significato unico
Nel linguaggio comune una grandinata, una raffica di vento o un nubifragio sono semplicemente maltempo. Nella polizza, invece, ogni garanzia può essere definita con precisione. Alcuni contratti coprono vento, uragano, bufera, tempesta e grandine; altri richiedono determinate caratteristiche o prevedono esclusioni per acqua penetrata da aperture, difetti costruttivi o manutenzione insufficiente.
Per questo la prima verifica non riguarda l’etichetta usata dal perito, ma il testo effettivo delle condizioni applicabili al contratto.
La definizione contrattuale è il punto di partenza
È utile leggere non solo il nome della garanzia, ma anche definizioni, esclusioni, limiti e franchigie. Una copertura chiamata “eventi atmosferici” può avere un perimetro molto diverso da un’altra polizza con lo stesso nome commerciale.
Il fascicolo informativo, le condizioni generali e le eventuali appendici sono quindi indispensabili. Una brochure pubblicitaria può aiutare a capire come la copertura era presentata, ma non sostituisce il contratto.
Quando la compagnia dice che non era una tempesta
Un diniego può sostenere che la velocità del vento non raggiungeva la soglia prevista oppure che non esiste prova di un fenomeno di particolare intensità. In questi casi è importante capire se la polizza richieda davvero una soglia numerica o se la compagnia stia usando un criterio non previsto dal contratto.
Se la soglia esiste, può essere necessario confrontarla con dati meteorologici ufficiali o attendibili riferiti alla zona e all’orario del sinistro.
Il fatto che altri edifici siano danneggiati può essere rilevante
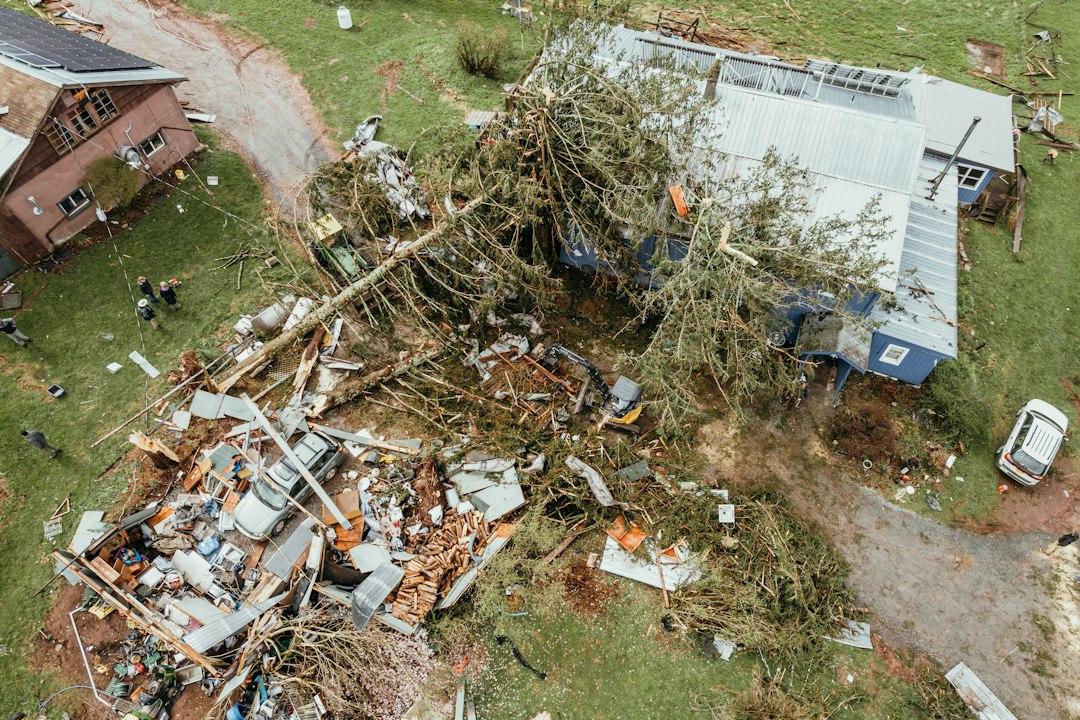
Alcune polizze valorizzano il carattere diffuso dell’evento. Fotografie di tegole divelte, alberi abbattuti o danni analoghi ad abitazioni vicine possono quindi contribuire a dimostrare l’intensità del fenomeno.
Non è però corretto presumere che il danno al vicino provi automaticamente la copertura. Serve sempre il confronto con la clausola applicabile.
Grandine e danni a tetto, serramenti o fotovoltaico
La grandine può danneggiare tegole, lucernari, tapparelle, pannelli fotovoltaici e altri elementi esposti. Il problema può emergere anche a distanza di tempo, per esempio quando una microfrattura determina infiltrazioni o riduzione delle prestazioni.
La compagnia può contestare la riconducibilità del danno all’evento se la segnalazione arriva molto dopo. Per questo è importante documentare tempestivamente ciò che è visibile e conservare rapporti tecnici successivi.
Infiltrazione d’acqua o danno da evento atmosferico?
Una delle controversie più frequenti riguarda l’acqua entrata dal tetto. La compagnia può riconoscere il danno diretto al manto di copertura ma escludere l’acqua penetrata all’interno, oppure sostenere che l’infiltrazione dipendesse da usura preesistente.
In questi casi bisogna separare causa iniziale, punto di ingresso e danni conseguenti. La cronologia e le condizioni precedenti dell’immobile assumono un ruolo decisivo.
Manutenzione insufficiente e vetustà
Se il tetto era già deteriorato, la compagnia può sostenere che il maltempo abbia semplicemente fatto emergere un problema preesistente. Una tegola sollevata da una raffica su un tetto integro è diversa da un’infiltrazione in una copertura già compromessa.
Il cliente dovrebbe quindi conservare fotografie precedenti, fatture di manutenzione, relazioni tecniche e qualsiasi elemento utile a dimostrare lo stato dell’immobile prima del sinistro.
Il perito dell’assicurazione non decide il contratto da solo
Il perito raccoglie elementi tecnici e formula valutazioni sul danno, ma la copertura dipende dal contratto. Se la relazione attribuisce il problema a una causa esclusa, è utile capire su quali elementi tecnici si basi.
Una motivazione sintetica come “evento non indennizzabile” non consente al cliente di comprendere se il problema riguardi la causa, una franchigia, un’esclusione o la quantificazione.
Quando la compagnia liquida solo una parte
Il sinistro può essere riconosciuto ma con un importo molto inferiore al preventivo. In questo caso il problema non è più la classificazione dell’evento, ma la stima dei danni, l’applicazione di scoperti, limiti per singola voce o criteri di vetustà.
È importante distinguere la contestazione sulla copertura da quella sulla quantificazione, perché richiedono argomenti e documenti diversi.
Franchigia e scoperto
Molte garanzie eventi atmosferici prevedono una franchigia fissa o uno scoperto percentuale. Il cliente può quindi ricevere meno del costo di riparazione anche quando il sinistro è coperto.
Occorre verificare che il calcolo sia applicato correttamente e che non vengano sommate limitazioni non previste. Se esiste un minimo di scoperto, questo può incidere molto sui danni di importo medio.
Quando il bene danneggiato è il fotovoltaico
Pannelli, inverter e strutture possono essere coperti dalla polizza fabbricato o da garanzie specifiche. La grandine può provocare danni visibili oppure microfratture rilevabili con strumenti tecnici.
Se la compagnia contesta l’assenza di rotture evidenti, può essere necessario documentare la perdita di prestazione o il danno con una verifica tecnica. Il valore economico di un impianto importante può giustificare accertamenti più approfonditi.
Danni a tende, pergole e strutture esterne
Molte polizze prevedono limiti o esclusioni specifiche per beni esposti, strutture leggere, tende da sole, gazebi o recinzioni. Il cliente può essere convinto che “la casa è assicurata” ma scoprire che alcune componenti hanno sottolimiti o non sono comprese.
Questo rende fondamentale verificare quali beni rientrino nella definizione di fabbricato o contenuto.
La documentazione meteorologica
Dati di stazioni ufficiali, bollettini, allerte e rilevazioni possono aiutare a dimostrare che in una certa zona si è verificato un fenomeno intenso. Devono però essere riferibili temporalmente e geograficamente al sinistro.
Un articolo di giornale che parla genericamente di maltempo in provincia può avere meno valore di dati meteorologici puntuali. La scelta della fonte dipende da ciò che richiede la clausola.
Il ruolo delle fotografie
Fotografare il danno prima delle riparazioni è importante. Le immagini dovrebbero mostrare sia il dettaglio sia il contesto, evitando di rimuovere tutto prima del sopralluogo quando non vi siano esigenze urgenti di sicurezza.
Se occorre intervenire subito per evitare ulteriori danni, è utile documentare lo stato precedente e conservare fatture e pezzi sostituiti quando ragionevole.
Quando il sinistro viene denunciato tardi
Un ritardo può rendere più difficile la verifica della causa e aumentare la contestazione. Non significa automaticamente perdere ogni diritto, ma la compagnia può sostenere di non aver potuto accertare correttamente il danno.
La tempestività è particolarmente importante per eventi atmosferici, perché le tracce possono cambiare rapidamente e le riparazioni possono alterare lo stato dei luoghi.
Reclamo e Arbitro Assicurativo
Dal 2026 il nuovo Arbitro Assicurativo rappresenta uno strumento stragiudiziale per alcune controversie con imprese e intermediari, dopo il reclamo. La possibilità di utilizzare questa via dipende da materia, importi e condizioni previste.
Consumatori24 ha una pagina dedicata all’Arbitro Assicurativo e alle controversie che possono essergli sottoposte. Per un sinistro atmosferico, la prima fase resta comunque la corretta lettura del contratto e della motivazione della compagnia.
Quando il problema è la perizia
Se la compagnia basa il diniego su una valutazione tecnica che il cliente ritiene errata, può essere utile una relazione indipendente. La necessità dipende dal valore del danno e dalla chiarezza della contestazione.
Per danni elevati a tetto, impianto fotovoltaico o fabbricato, una verifica tecnica può avere un peso significativo.
Documenti da raccogliere
Sono utili polizza completa, condizioni, appendici, denuncia di sinistro, fotografie, video, preventivi, fatture, relazione del perito, comunicazioni della compagnia, dati meteorologici e documenti sullo stato precedente del bene.
Se il danno riguarda un impianto o una struttura recente, vanno conservati anche fatture di acquisto, garanzie e documentazione tecnica.
Quando può essere utile chiedere assistenza
La situazione merita approfondimento quando il danno è elevato, la compagnia cambia la qualificazione dell’evento rispetto alla clausola, il diniego è poco motivato, vengono applicate esclusioni non chiare o il perito attribuisce tutto a vetustà senza una spiegazione tecnica convincente.
Consumatori24 può esaminare polizza, perizia e documenti del sinistro per capire se il problema riguardi davvero l’evento coperto, una causa esclusa o la quantificazione dell’indennizzo.
Fonti istituzionali
IVASS ha richiamato il mercato assicurativo sul tema degli eventi atmosferici estremi e del loro impatto sulla gestione dei sinistri con la lettera del 25 febbraio 2025, sottolineando la crescente rilevanza del fenomeno per il settore.
Domande frequenti sui danni da eventi atmosferici
La compagnia può negare il risarcimento perché non si è verificata una tempesta?
La risposta dipende dalle definizioni e dalle esclusioni della polizza, oltre che dalla documentazione dell’evento e del danno. La sola denominazione usata dalla compagnia non sostituisce l’esame del contratto.
Le fotografie del danno sono sufficienti?
Possono essere importanti, ma vanno confrontate con polizza, perizia, cronologia e, quando pertinenti, dati meteorologici affidabili.
Se la perizia è contestabile, che cosa conviene conservare?
Il testo integrale della perizia, le condizioni contrattuali, le fotografie originali, i preventivi e le comunicazioni con l’assicuratore.
L’assicurazione ha escluso il danno perché classifica diversamente l’evento atmosferico?
Indica polizza, garanzia invocata, data e luogo del sinistro, tipo di danno, motivazione del diniego e documenti già disponibili.
Compila il modulo qui sotto: l’invio è senza impegno e ti risponderemo entro poche ore lavorative.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria