
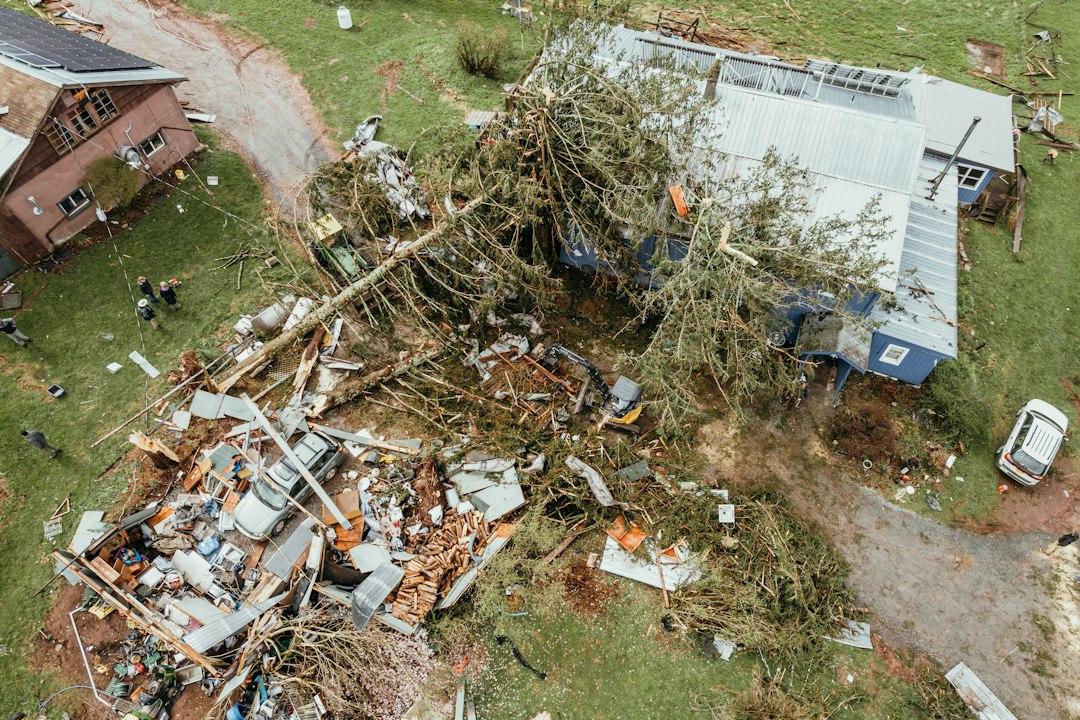
Un albero del giardino cade sul tetto, sulla recinzione o sull’auto del vicino. La compagnia rifiuta il risarcimento sostenendo che la polizza casa non copre l’evento o che la caduta dipende dal maltempo. Per capire se il diniego è fondato occorre affrontare due domande diverse: chi può essere civilmente responsabile del danno e quale responsabilità verso terzi sia assicurata dal contratto. La sola proprietà dell’albero, la presenza di vento o la dicitura «RC casa» non risolvono automaticamente nessuna delle due questioni.
Questo approfondimento riguarda il danno arrecato alla proprietà altrui da un albero situato in giardino. Non riguarda il danno subito dalla propria abitazione, né i danni provocati da lavori di ristrutturazione eseguiti per conto del proprietario: sono vicende che possono richiedere garanzie, soggetti responsabili e prove differenti.
Primo controllo: il vicino chiede il risarcimento a chi?
Individua con precisione dove si trovava la pianta, chi aveva la disponibilità e chi ne curava manutenzione e controllo. Un albero può trovarsi in giardino privato, in area condominiale, su un terreno concesso in locazione o in uno spazio la cui gestione sia affidata a più persone. Il nome scritto sul contratto di assicurazione non prova necessariamente chi esercitasse in concreto la custodia della pianta. Prima di inviare dichiarazioni di responsabilità è opportuno raccogliere dati su proprietà, possesso, utilizzo dell’area ed eventuali accordi di manutenzione.
La domanda del vicino dovrebbe indicare la dinamica e identificare i beni danneggiati: copertura del tetto, infissi, muro, veicolo o altri oggetti. Occorrono fotografie datate, preventivi di riparazione e, quando necessario, una verifica tecnica sui danni effettivamente riconducibili alla caduta. Una comunicazione che attribuisce al proprietario «qualsiasi spesa futura» non rende automaticamente dimostrata ogni voce.
Responsabilità per cose in custodia: l’articolo 2051 del Codice civile
La disciplina generale dei danni cagionati da cose in custodia si trova nell’art. 2051 c.c.. La norma collega la responsabilità alla custodia della cosa, salva la prova del caso fortuito. Nel contesto della caduta di un albero significa che vanno esaminati la custodia effettiva, il nesso causale fra pianta e danno e l’eventuale intervento di un fatto capace di interrompere quel nesso nei termini richiesti dalla legge.
Non equivale a dire che il custode risponda sempre, indipendentemente da ciò che è accaduto; non equivale nemmeno a dire che basti mostrare una fattura per sostenere un danno. Un albero sano travolto da un fenomeno straordinario può porre problemi diversi da un albero con apparato radicale compromesso o segni di instabilità ignorati. L’accertamento della causa richiede, nei casi controversi, documenti meteorologici e una valutazione tecnica sulla pianta.
Il forte vento è sempre un caso fortuito che esclude il risarcimento?
No: non basta scrivere «c’è stata una tempesta» per dimostrare il caso fortuito. Bisogna valutare intensità e caratteristiche dell’evento, prevedibilità, condizioni dell’albero, esposizione del luogo e nesso tra evento e crollo. La valutazione giuridica del fortuito è concreta e dipende da elementi probatori specifici, non da una soglia meteo universale indicata da un articolo online.
Per esempio, una pianta già visibilmente inclinata e con rami secchi può richiedere verifiche differenti rispetto a un esemplare sano abbattuto da un evento particolarmente anomalo. È però scorretto concludere da una fotografia, senza perizia, che le radici fossero malate o che una potatura avrebbe evitato il crollo. Le ipotesi tecniche vanno tenute separate dai fatti verificati.
Perché una polizza casa può negare la copertura RC
Molte polizze multirischio contengono sezioni autonome: incendio dell’edificio, eventi atmosferici, danni da acqua, assistenza e responsabilità civile verso terzi. La presenza della garanzia «eventi atmosferici» per i danni alla propria casa non dimostra che sia inclusa la responsabilità per la caduta di un albero sul bene del vicino. La sezione rilevante può chiamarsi «responsabilità civile della proprietà», «RC fabbricato», «RC capofamiglia» o avere altra definizione.
Leggi il contratto effettivo e verifica se la copertura riguarda il fabbricato, le pertinenze, il giardino e gli alberi di alto fusto; se vale per il proprietario e per gli altri conviventi; se vi sono limiti territoriali; se il sinistro rientra nella durata della garanzia; quali esclusioni riguardano manutenzione, attività professionale, lavori o specifiche tipologie di vegetazione. Non si può dedurre l’estensione della polizza dal solo premio pagato o da una pubblicità sul sito della compagnia.
RC della proprietà e RC della vita privata: garanzie diverse
Una copertura per danni cagionati nell’ambito della vita privata può operare secondo definizioni diverse dalla RC collegata alla proprietà o conduzione dell’immobile. Per un albero che appartiene al giardino della casa il punto è capire quale rischio di custodia e gestione del verde sia stato assunto dall’assicuratore. Alcuni contratti trattano in modo esplicito alberi, parchi e aree esterne; altri distinguono fabbricati e terreni o prevedono particolari limitazioni.
Se nel certificato sono elencate entrambe le garanzie, non dare per scontato che possano essere sommate o che una copra automaticamente ogni esclusione dell’altra. È essenziale leggere le condizioni speciali, la descrizione del rischio e le appendici, compresi eventuali allegati di rinnovo. Nel reclamo indica la sezione contrattuale che ritieni pertinente e chiedi alla compagnia di spiegare perché non opera.
Articolo 1917 c.c.: cosa significa assicurare la responsabilità civile
La garanzia di responsabilità civile va distinta dall’indennizzo di un danno proprio. In termini generali, l’art. 1917 c.c. disciplina l’obbligo dell’assicuratore di tenere indenne l’assicurato, nei limiti e alle condizioni pattuite, per quanto debba pagare a un terzo a seguito di un fatto dannoso coperto. L’analisi parte quindi da una responsabilità verso un terzo e dal suo inserimento nel rischio assicurato.
Il vicino danneggiato non dispone, per ciò solo, di un’azione diretta contro la compagnia in qualunque polizza RC privata: occorre distinguere dalle discipline speciali nelle quali tale azione è prevista espressamente, come per la RC auto. Per un ordinario sinistro da albero è prudente far gestire all’assicurato l’apertura della pratica, chiarendo i rapporti tra danneggiato, potenziale responsabile e impresa.
Albero in area condominiale, giardino locato o proprietà confinante
Quando la pianta è in area comune, il problema può riguardare la custodia condominiale e la polizza dello stabile. Se è su un terreno locato, bisogna valutare l’effettiva possibilità di controllo e gli obblighi dei soggetti coinvolti, senza dedurre automaticamente la responsabilità da una clausola di locazione. Se i confini sono incerti, planimetrie, mappe e documenti catastali possono contribuire all’istruttoria, ma la titolarità e la custodia possono richiedere ulteriori accertamenti.
Se il danno coinvolge più alberi o il ramo di una pianta la cui base è su un terreno diverso, ricostruisci con fotografie e rilievi la posizione prima dello sgombero. Non tagliare o spostare indiscriminatamente ciò che potrebbe essere necessario per l’accertamento, salvo interventi urgenti per evitare pericoli ulteriori.
Le prime ore dopo la caduta: sicurezza e conservazione della prova
La priorità è la sicurezza di persone e immobili. In presenza di linee elettriche, rami sospesi, strutture instabili o rischio di ulteriori crolli, non avvicinarti e contatta i servizi competenti. L’urgenza di rimuovere una situazione pericolosa può essere documentata con immagini, video, indicazione degli addetti intervenuti, fatture e rapporti di intervento prima e dopo la messa in sicurezza.
Per una contestazione assicurativa raccogli la cronologia dell’evento: fotografie panoramiche e dettagli, posizione del tronco e delle radici quando visibile, data, testimoni, comunicazioni con il vicino, previsioni e dati meteo di una stazione attendibile, precedenti segnalazioni sulla pianta. Non alterare prove e non attribuire intenzionalmente un evento a cause non verificate. La sicurezza viene prima della conservazione fisica degli elementi.
Documenti di manutenzione: cosa dimostrano, cosa non dimostrano
Ricevute di potatura, controlli agronomici, fotografie negli anni e comunicazioni con manutentori possono essere utili per valutare diligenza e condizioni apparenti, ma non costituiscono una liberatoria automatica da responsabilità. Allo stesso modo, l’assenza di una potatura recente non prova da sola che il crollo dipenda da incuria. La frequenza adeguata degli interventi dipende dalle caratteristiche della specie, dalla posizione, dallo stato vegetativo e da eventuali problemi strutturali.
Quando la disputa ruota intorno all’apparato radicale, a cavità interne o all’azione del vento, può essere necessaria una valutazione di un tecnico competente in arboricoltura. La perizia dovrebbe distinguere constatazioni, analisi e ipotesi alternative, indicando limiti delle verifiche svolte dopo l’evento.
Come distinguere danni al vicino, spese di sgombero e danno al proprio giardino
| Voce contestata | Documenti utili | Questione da verificare |
|---|---|---|
| Tetto o recinzione del vicino | Foto, preventivo, fattura, perizia | Danno al terzo e responsabilità dell’assicurato |
| Auto del vicino | Foto, targa, preventivo, dati sulla posizione | Esatta dinamica, copertura RC e quantificazione |
| Rimozione tronco e rami | Rapporti di urgenza, fatture separate | Spese coperte o estranee a seconda della clausola |
| Albero perso nel proprio giardino | Prova proprietà e condizioni pre-evento | Danno proprio, generalmente diverso dalla RC terzi |
| Danni da evento atmosferico alla propria casa | Fascicolo immobile e condizioni eventi atmosferici | Eventuale diversa garanzia di danno proprio |
Preventivi e perizia: verificare il danno senza accettare conteggi generici
Una richiesta di risarcimento può includere riparazioni urgenti, opere definitive, protezioni provvisorie e costi tecnici. Chiedi di separare le voci: per ogni voce servono nesso con la caduta, importo documentato e congruità della soluzione proposta. Una recinzione già deteriorata, per esempio, pone questioni differenti rispetto a una nuova struttura; una riparazione può essere tecnicamente diversa da una sostituzione integrale.
Non fissare da solo il valore del danno, ma chiedi foto iniziali, perizia, preventivo descrittivo e documentazione delle lavorazioni eseguite. La polizza può prevedere massimali, franchigie, scoperti o condizioni sulla gestione delle vertenze. Questi limiti vanno applicati solo dopo avere stabilito se il rischio è coperto.
Esempio ipotetico: vento forte, albero caduto e diniego immediato
Scenario esemplificativo, non riferito a una pratica reale: durante un temporale una pianta di un giardino privato cade sulla tettoia del vicino. Il proprietario denuncia il sinistro alla polizza abitazione. La compagnia risponde che l’evento è «naturale» e non riconosce l’intervento RC; il vicino domanda 9.000 euro per sostituire tutta la copertura.
Una valutazione corretta non assume subito che i 9.000 euro siano dovuti e garantiti. Occorre accertare la custodia, la dinamica, la gravità e prevedibilità del maltempo, lo stato della pianta prima dell’evento, il nesso con le riparazioni richieste e l’esatto rischio RC assicurato. Solo dopo si può discutere di massimale, franchigia e liquidazione. La semplice formula «evento atmosferico» usata nel diniego non chiarisce da sola tutti questi passaggi.
Se l’assicurazione invoca manutenzione insufficiente o esclusione del verde
Il diniego deve essere letto e confrontato con le condizioni effettive. Se la compagnia sostiene che la pianta fosse mal mantenuta, chiedi quali elementi fattuali e tecnici supportino questa valutazione e quale clausola renda rilevante la circostanza ai fini della copertura. Non ogni omissione manutentiva conduce necessariamente allo stesso esito assicurativo e, in alcune configurazioni, proprio la responsabilità dell’assicurato è il rischio protetto dalla RC: occorre distinguere i presupposti della garanzia dalle esclusioni espressamente pattuite.
Un’altra motivazione possibile è che la polizza copra soltanto il fabbricato e non le aree verdi esterne. Anche qui servono la definizione di «immobile assicurato», «pertinenze», «area di proprietà» e il certificato di rischio. Domanda una risposta scritta con il riferimento testuale della clausola applicata alla situazione.
Come denunciare il sinistro senza ammettere responsabilità non verificate
Comunica tempestivamente all’assicuratore data, luogo, dinamica osservata, beni di terzi interessati e misure urgenti adottate. L’art. 1913 c.c. contiene una disciplina generale dell’avviso di sinistro che richiede attenzione ai termini e alle condizioni contrattuali. Meglio trasmettere le informazioni in modo tracciabile e chiedere conferma del numero pratica.
Nella denuncia separa fatti noti da ricostruzioni provvisorie: «l’albero è caduto durante il temporale» è una descrizione; «la caduta è certamente dovuta a incuria» è una conclusione che potrebbe richiedere accertamenti. Non promettere al vicino pagamenti a carico della compagnia né sottoscrivere una transazione prima di verificare eventuali obblighi contrattuali nella gestione del sinistro.
La compagnia RC nega il risarcimento: il reclamo da impostare
Un reclamo efficace contiene numero di polizza, descrizione cronologica, documenti fotografici, eventuale relazione del tecnico, richiesta del vicino, diniego completo e analisi della garanzia RC pertinente. Chiedi all’impresa se nega la responsabilità civile, se ritiene escluso il rischio oppure se contesta solo l’importo. Sono questioni diverse e comportano risposte documentali diverse.
L’ufficio reclami dell’impresa, secondo le indicazioni IVASS, deve normalmente rispondere entro 45 giorni. Se la risposta manca o non soddisfa, valuta la segnalazione a IVASS e, quando ammissibile, il ricorso all’Arbitro Assicurativo, attivo dal 15 gennaio 2026. L’Arbitro decide sulle carte e ha specifiche regole di competenza e legittimazione: chi è soltanto danneggiato da una RC privata non deve presupporre automaticamente di poter agire direttamente contro l’assicuratore.
Link utili: altri dinieghi simili, ma con rischi differenti
Per una guida generale alla lettura del diniego consulta il pilastro assicurazione che non paga il sinistro. Se la lite riguarda il modo in cui la compagnia classifica un fenomeno meteo, il caso si avvicina alla guida sui danni da evento atmosferico e garanzie contrattuali. Se invece il danno al vicino nasce da ristrutturazioni commissionate, l’intento è diverso ed è trattato nella pagina lavori in casa, danni al vicino e polizza RC. Per un problema di usura con danno proprio è utile l’approfondimento su usura e manutenzione nella polizza casa.
Checklist: dieci verifiche prima di contestare il diniego
- La pianta era su un terreno privato, condominiale o di soggetto diverso?
- Chi aveva concretamente la possibilità di controllarla e gestirla?
- Il danno al vicino è descritto e documentato voce per voce?
- Esistono foto, rilievi, dati meteo e testimonianze sulla dinamica?
- Ci sono controlli o segnalazioni pregresse sullo stato dell’albero?
- La polizza contiene una vera garanzia RC per proprietà, giardino o pertinenze?
- Quale articolo delle condizioni viene richiamato nel diniego?
- Sono indicati massimale, franchigia ed eventuali esclusioni specifiche?
- La compagnia ha un fascicolo completo di denuncia e documenti?
- Il reclamo chiede una risposta distinta su responsabilità, copertura e importo?
Domande frequenti
Se l’albero è mio, sono sempre responsabile dei danni al vicino?
Non si può rispondere senza ricostruire custodia, nesso causale ed eventuale caso fortuito. L’art. 2051 c.c. fornisce il criterio giuridico di riferimento, ma la verifica richiede fatti e prove specifici.
Se piove o tira vento forte, l’assicurazione può negare automaticamente la RC?
No, il vento da solo non risolve la questione. Occorre distinguere responsabilità civile, eventuale fortuito e condizioni della polizza. Una esclusione contrattuale va letta nella sua formulazione esatta.
La copertura «eventi atmosferici» comprende i danni alla casa del vicino?
Non necessariamente. Quella garanzia può riguardare il danno proprio all’immobile assicurato, mentre il danno al terzo richiede di verificare la sezione di responsabilità civile.
Se l’albero cresce in giardino condominiale chi deve attivarsi?
Bisogna verificare gestione della parte comune, custodia, eventuali soggetti concorrenti e polizza del condominio. Non attribuire automaticamente il debito al singolo condomino vicino alla pianta.
Posso pagare subito il vicino e chiedere poi i soldi alla compagnia?
Prima di accordi o ammissioni è prudente controllare le clausole su gestione del sinistro e transazioni. Un pagamento spontaneo non garantisce da solo il successivo rimborso.
Serve una perizia sull’albero caduto?
Quando la causa del cedimento è controversa, una relazione di un professionista competente può essere decisiva. Fotografie e dati meteo aiutano, ma non sostituiscono un accertamento tecnico delle radici, del tronco e delle condizioni pregresse.
Cosa posso fare dopo un diniego scritto della polizza?
Presenta un reclamo documentato all’impresa richiamando la garanzia e le ragioni della contestazione. Per le controversie ammissibili valuta IVASS e Arbitro Assicurativo, verificando le regole sui soggetti che possono ricorrere.
Fonti normative e istituzionali
- Codice civile (R.D. 16 marzo 1942, n. 262): artt. 2051, 1917, 1913; confrontare il testo vigente e il caso concreto.
- IVASS: reclami e termine ordinario di risposta dell’impresa.
- IVASS: Arbitro Assicurativo, operative dal 15 gennaio 2026 e relative condizioni di accesso.
Quando è utile l’assistenza di Consumatori24
Se un albero del tuo giardino ha danneggiato il vicino e la compagnia non ha aperto una pratica RC, ha respinto la copertura o ti chiede di gestire da solo una richiesta risarcitoria, è utile esaminare insieme denuncia, responsabilità ipotizzata, condizioni assicurative, documenti tecnici e diniego. Un parere responsabile distingue le possibilità di contestazione da quanto non può essere concluso senza prove; nessun esito favorevole può essere promesso in anticipo.
Invia la tua segnalazione
Indica luogo e data del sinistro, posizione della pianta, danni al vicino, compagnia e numero di polizza; conserva separatamente foto, perizie e diniego.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria