
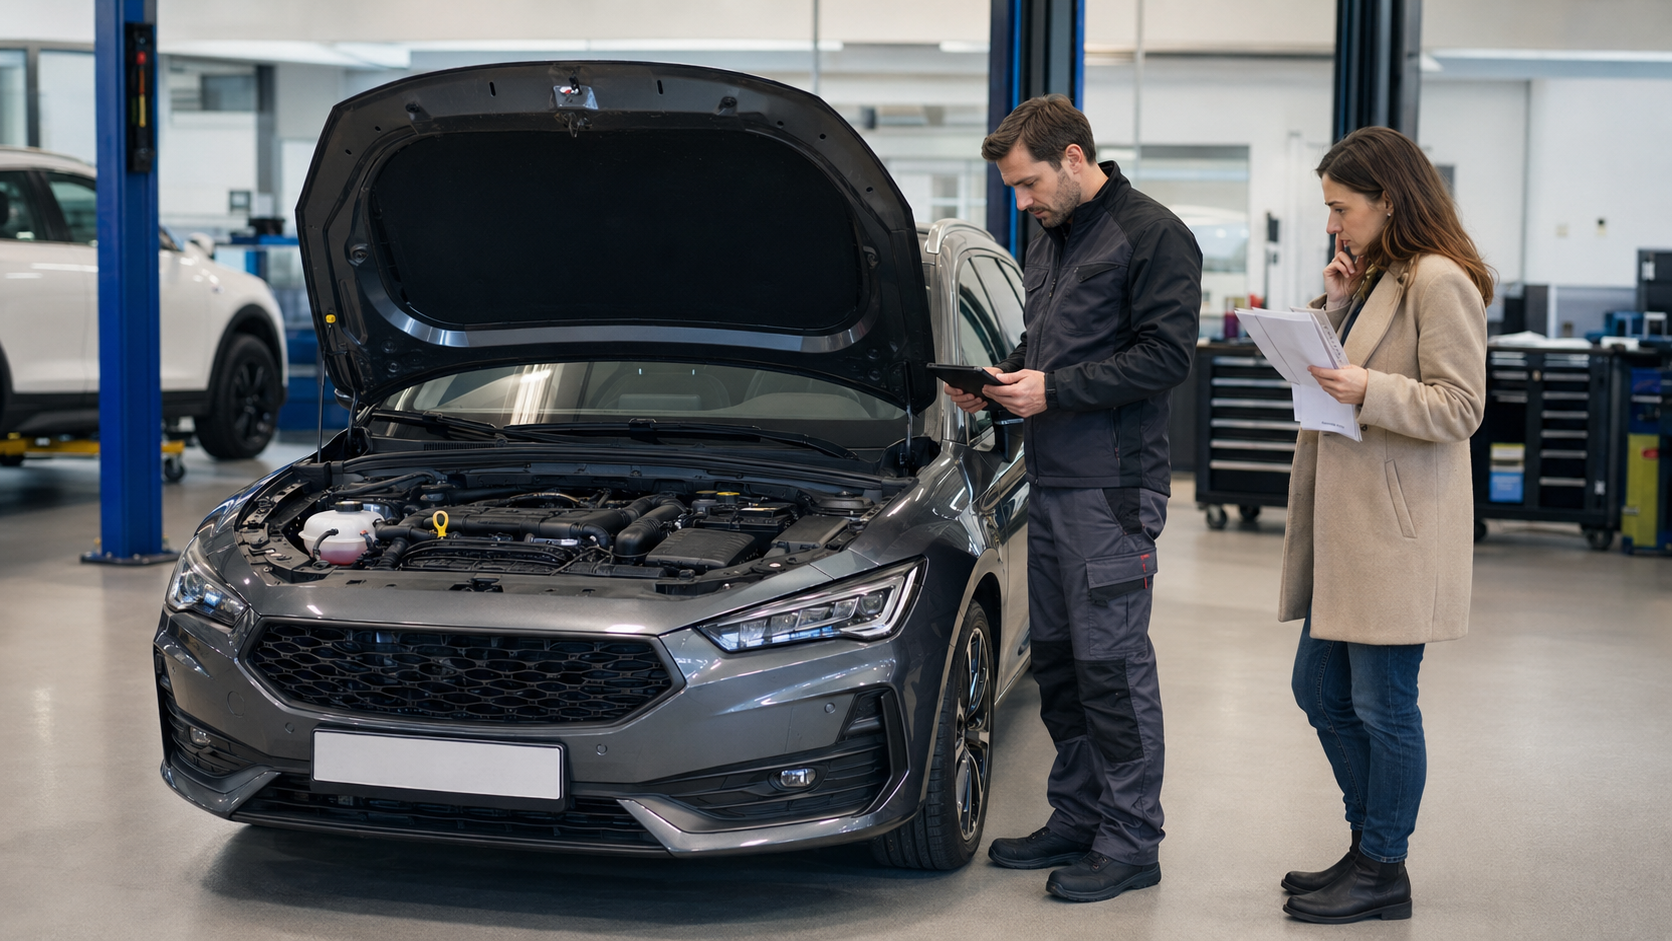
Quando un’auto difettosa acquistata con finanziamento resta ferma in officina per giorni o settimane mentre le rate continuano, bisogna separare due aspetti: la tutela sul veicolo e il rapporto di credito. Il finanziamento non elimina i diritti verso il venditore, ma non è prudente trattarlo come se si interrompesse automaticamente perché l’auto non è utilizzabile.
La valutazione diventa più importante quando il difetto è serio, si ripresenta dopo le riparazioni oppure l’auto rimane immobilizzata per un periodo significativo senza una soluzione chiara.
Responsabilità editoriale: Redazione Consumatori24 · Ultimo aggiornamento sostanziale: 15 settembre 2026
Stai pagando le rate di un’auto ferma per un difetto?
Raccontaci brevemente cosa è successo. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.
Acquisto dell’auto e finanziamento vanno letti insieme
La prima verifica riguarda la natura del credito: finanziamento finalizzato all’acquisto dell’auto, prestito personale autonomo oppure altra formula. La Banca d’Italia ricorda che il credito ai consumatori può essere utilizzato per acquistare un’auto e può essere proposto anche attraverso il concessionario.
Quando il finanziamento è destinato proprio a quel veicolo, è utile ricostruire il collegamento tra contratto di vendita e contratto di credito, senza però dare per scontato che ogni problema meccanico produca automaticamente effetti sulle rate.
Le 7 verifiche da fare prima di assumere iniziative sulle rate
- Tipo di difetto: quale problema presenta l’auto e quanto incide sull’utilizzo o sulla sicurezza.
- Data della consegna: quando è stato acquistato il veicolo e quando è emerso il problema.
- Riparazioni già tentate: numero degli interventi, durata e risultati ottenuti.
- Periodo di fermo: quanti giorni l’auto è rimasta inutilizzabile e quali motivazioni sono state fornite.
- Contestazione al venditore: reclami, richieste di riparazione, sostituzione o altre iniziative già inviate.
- Contratto di finanziamento: importo, soggetti, destinazione del credito e rate ancora dovute.
- Comunicazioni alla finanziaria: se il problema sul veicolo è già stato segnalato e con quale risposta.
Garanzia sul veicolo: il referente resta il venditore
Per i difetti di conformità del veicolo venduto a un consumatore, la posizione va prima ricostruita nei confronti del venditore. Se il problema non viene risolto, si ripresenta o rende l’auto inutilizzabile a lungo, diventano importanti cronologia delle riparazioni, diagnosi, ordini di lavoro e comunicazioni formali.
Per questo profilo puoi approfondire la pagina sull’auto difettosa e garanzia e quella sull’auto in garanzia con problema non risolto.
Auto ferma in officina troppo tempo
Il fermo prolungato non va valutato solo in base al numero di giorni. Contano la causa del ritardo, la disponibilità dei ricambi, la complessità della riparazione, le informazioni date al cliente e il fatto che il veicolo sia o meno utilizzabile.
Se il problema centrale è proprio l’immobilizzazione prolungata, consulta anche l’approfondimento sull’auto ferma in officina troppo tempo.
Quando può diventare rilevante il finanziamento collegato
Nei contratti di credito collegati l’articolo 125-quinquies del Testo unico bancario disciplina l’inadempimento del fornitore quando ricorrono condizioni precise. Non ogni guasto o ritardo equivale a un inadempimento tale da incidere sul contratto di credito: occorre valutare il caso concreto e le iniziative già assunte verso il venditore.
Per questo è sconsigliato sospendere da soli le rate sulla base del solo fermo in officina. Prima bisogna capire se il difetto è stato formalmente contestato, se il venditore ha avuto la possibilità di intervenire e quale sia la struttura del finanziamento.
Tre rapporti da non confondere
| Rapporto | Cosa verificare |
|---|---|
| Venditore | Difetto, garanzia, richieste già formulate e tempi di soluzione |
| Officina | Diagnosi, ordini di lavoro, durata del fermo e risultato delle riparazioni |
| Finanziaria | Tipo di credito, collegamento con l’acquisto e comunicazioni già inviate |
Tenere distinti questi tre piani aiuta a evitare iniziative contraddittorie: per esempio contestare il guasto al soggetto sbagliato oppure interrompere le rate prima di aver verificato se e come il contratto di credito sia collegato alla vendita. Se la vendita è già stata risolta ma la finanziaria continua a chiedere le rate, va invece valutato lo scenario specifico del finanziamento che prosegue dopo la risoluzione del contratto.
Cosa evitare
- smettere di pagare il finanziamento senza una verifica del rapporto di credito;
- ritirare l’auto firmando dichiarazioni che non descrivono correttamente il problema;
- accettare riparazioni ripetute senza conservare ordini di lavoro e diagnosi;
- limitarsi a telefonate senza traccia scritta quando il fermo si prolunga;
- confondere il rapporto con l’officina con quello con il venditore.
Documenti utili
- contratto o ordine di acquisto del veicolo;
- contratto di finanziamento e piano rateale;
- fattura o documento di consegna;
- ordini di lavoro, diagnosi e fatture di officina;
- foto o video del problema quando utili;
- reclami inviati al venditore;
- comunicazioni con la finanziaria.
Domande frequenti
Se l’auto è ferma in officina posso smettere di pagare le rate?
Non automaticamente. Prima di modificare i pagamenti va verificata la natura del finanziamento e lo stato della contestazione relativa al veicolo.
Conta che il finanziamento sia stato proposto dal concessionario?
Può essere rilevante per ricostruire il collegamento tra credito e acquisto, ma vanno controllati i documenti effettivamente sottoscritti.
Se il difetto è già stato riparato più volte cambia la valutazione?
Sì. Riparazioni ripetute senza soluzione possono essere un elemento importante, soprattutto se documentate con ordini di lavoro e comunicazioni.
Se l’auto viene riparata definitivamente il problema del finanziamento finisce?
Se la controversia sul veicolo si risolve, il rapporto di credito normalmente prosegue secondo il contratto. Eventuali altre questioni devono essere valutate separatamente.
Approfondimenti utili
- Finanziamenti e investimenti: pagina principale
- Restituzione auto difettosa e risoluzione dell’acquisto
- Finanziamento che continua dopo la risoluzione del contratto
- Auto acquistata con fermo amministrativo: cosa verificare
- Auto non consegnata ma finanziamento già partito
Descrivi il tuo caso a Consumatori24
Se l’auto è ancora guasta o ferma in officina mentre le rate continuano, raccontaci brevemente cosa è successo. L’invio è senza impegno e normalmente rispondiamo entro qualche ora lavorativa.
L’invio della segnalazione non comporta automaticamente costi. Eventuale iscrizione o successive attività vengono comunicate preventivamente prima di procedere.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria