
Truffa bancaria: cosa fare e quando la banca deve rimborsare
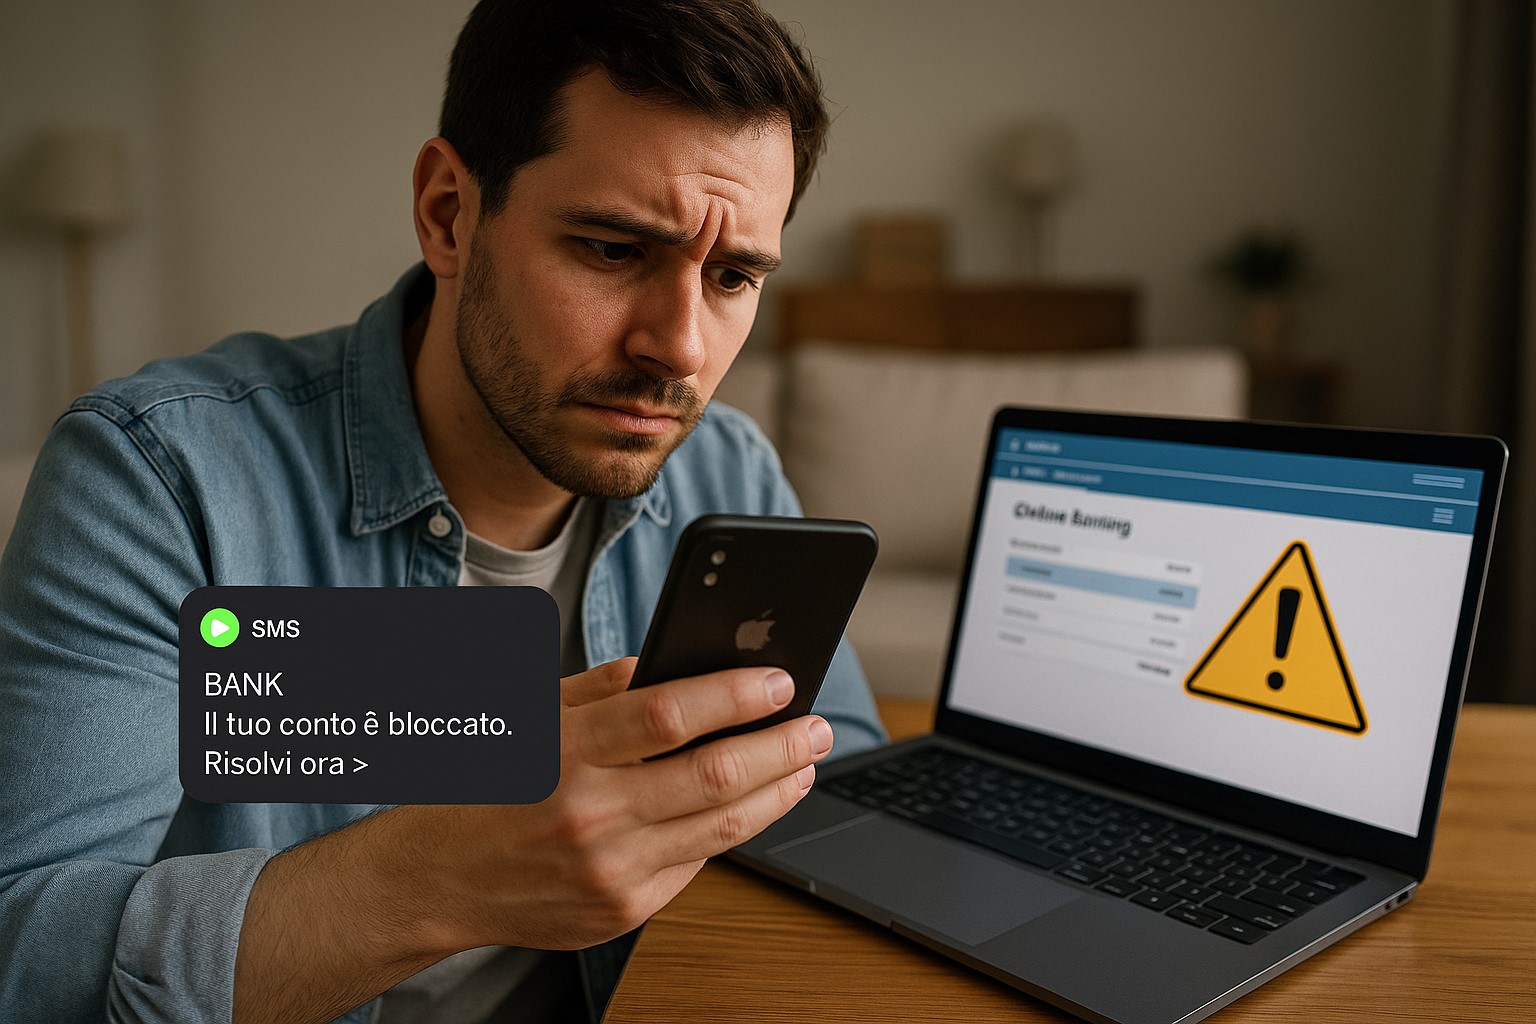
Se hai subito una truffa bancaria, le prime domande sono quasi sempre le stesse: la banca deve rimborsare? A chi bisogna rivolgersi? Cosa cambia se l’operazione risulta autorizzata?
Una frode bancaria può coinvolgere conto corrente, carte, bonifici, phishing, smishing, vishing o accessi all’home banking. La tutela dipende dalla dinamica concreta della frode, dalle operazioni contestate, dai sistemi di autenticazione utilizzati e dalla risposta dell’intermediario.
Non tutte le truffe bancarie vengono valutate allo stesso modo: per questo è importante ricostruire con precisione cosa è accaduto, quando è stata fatta la segnalazione e quali motivazioni ha fornito la banca in caso di rimborso negato.
Hai subito una truffa bancaria?
Descrivi in poche righe cosa è successo, quali operazioni contesti e cosa ti ha risposto la banca.
Ti risponderemo entro qualche ora lavorativa.
Cos’è una truffa bancaria
Per truffa bancaria si intende qualsiasi operazione fraudolenta che comporta la sottrazione di denaro dal conto corrente, dalla carta di credito o da altri strumenti di pagamento, senza il consenso del titolare. Le truffe bancarie possono avvenire online o offline e sfruttano l’inganno, la manipolazione psicologica o eventuali falle nei sistemi di sicurezza.
Rientrano nella truffa bancaria, ad esempio, gli accessi non autorizzati all’home banking, i pagamenti con carta clonata, i bonifici mai disposti, l’intercettazione dei codici di sicurezza e le finte comunicazioni della banca.
Truffa bancaria: il consumatore non è sempre responsabile
Molti consumatori pensano di non avere alcuna tutela dopo una frode bancaria, soprattutto se hanno cliccato su un link o risposto a un messaggio. In realtà, la legge non attribuisce automaticamente la responsabilità al cliente.
La disciplina dei servizi di pagamento prevede specifiche tutele nei casi di operazioni non autorizzate e impone agli intermediari obblighi in materia di sicurezza. La valutazione del rimborso e dell’eventuale responsabilità del cliente dipende però dai presupposti applicabili e dalla dinamica concreta della frode.
Ogni truffa bancaria deve quindi essere analizzata singolarmente, ricostruendo come è avvenuta l’operazione, quali sistemi di autenticazione risultano utilizzati e quali elementi vengono richiamati dall’intermediario.
Come prepariamo queste informazioni
Questa guida è curata dalla Redazione Consumatori24 sulla base dell’esperienza associativa maturata attraverso le segnalazioni ricevute e del confronto con fonti istituzionali pertinenti, tra cui Banca d’Italia e Arbitro Bancario Finanziario. Le informazioni hanno carattere generale e non sostituiscono la valutazione delle circostanze e della documentazione del singolo caso.
Tipologie di truffa bancaria più diffuse
Le truffe bancarie possono assumere forme diverse, ma hanno tutte lo stesso obiettivo: sottrarre denaro al consumatore. Di seguito trovi le principali tipologie di truffa bancaria, con collegamenti a guide di approfondimento dedicate.
Truffe bancarie online
Phishing bancario
Email false e siti clone della banca utilizzati per rubare credenziali e codici di sicurezza.
👉 https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/phishing-bancario/
Smishing bancario (SMS truffa)
Messaggi SMS che imitano la banca e spingono ad agire con urgenza.
👉https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/smishing-bancario/
Truffa home banking
Accesso non autorizzato al conto corrente tramite credenziali sottratte o violazioni di sicurezza.
👉 https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/truffa-home-banking/
SIM swap e truffa bancaria
Duplicazione fraudolenta della SIM per intercettare codici OTP e notifiche bancarie.
👉https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/sim-swap-truffa-bancaria/
Carte e pagamenti fraudolenti
Carta di credito o bancomat clonata
Utilizzo illecito dei dati della carta per effettuare pagamenti non riconosciuti.
👉https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/carta-clonata/
Altre truffe bancarie già trattate
Truffa bancaria telefonica (vishing)
Finti operatori bancari che inducono la vittima a comunicare codici e dati sensibili.
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/truffa-telefonica-bancaria/
Conto corrente svuotato
Cosa fare quando il saldo viene azzerato da operazioni fraudolente.
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/conto-corrente-svuotato-cosa-fare/
Truffa con bonifico bancario e IBAN errato
Errori o truffe nei bonifici bancari e possibilità di recupero delle somme.
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/truffa-iban-sbagliato/
Truffa bancaria: cosa fare e a chi rivolgersi
Se sospetti di essere vittima di una frode bancaria è fondamentale agire rapidamente:
-
contattare immediatamente la banca
-
bloccare conto, carte e home banking
-
disconoscere le operazioni non autorizzate
-
conservare tutta la documentazione disponibile
-
presentare denuncia alle autorità competenti
Questi passaggi sono essenziali per tutelare i tuoi diritti e limitare i danni economici.
Quando è importante chiedere supporto
Dopo una truffa bancaria è facile commettere errori: segnalare l’accaduto in ritardo, fornire informazioni incomplete alla banca o rinunciare alla contestazione pensando di non avere possibilità di recupero.
Una valutazione corretta del caso consente invece di capire:
-
se le operazioni possono essere considerate non autorizzate;
-
se la banca ha rispettato gli obblighi di sicurezza;
-
quali strumenti di tutela attivare.
La ricostruzione deve essere coerente con le operazioni contestate, le comunicazioni ricevute e la risposta dell’intermediario.
Hai subito una truffa bancaria?
Puoi descrivere il caso a Consumatori24. Il modulo è disponibile in fondo alla pagina e consente di indicare gli elementi principali della situazione per una prima valutazione.
Per approfondire le misure di sicurezza e le indicazioni rivolte ai consumatori puoi consultare anche il Vademecum della Banca d’Italia sui pagamenti elettronici.
Quando la banca deve rimborsare una truffa bancaria
La normativa sui servizi di pagamento stabilisce che il cliente deve essere rimborsato in caso di operazioni non autorizzate, salvo che la banca riesca a dimostrare un comportamento fraudolento o una grave negligenza del correntista.
Nella pratica, molti rimborsi dipendono da elementi come:
-
modalità con cui è avvenuta la truffa bancaria
-
sistemi di sicurezza adottati dalla banca
-
rapidità con cui il cliente ha segnalato l’operazione
-
eventuali anomalie rilevate nei sistemi antifrode
Gli orientamenti dell’Arbitro Bancario Finanziario sono utili per comprendere come vengono valutati, nei diversi casi, l’autenticazione, le misure di sicurezza, il comportamento del cliente e gli elementi prodotti dall’intermediario. Non consentono però di prevedere automaticamente l’esito di una singola controversia.
Per approfondire le tutele previste per i correntisti è possibile consultare anche le indicazioni ufficiali della Banca d’Italia sui servizi di pagamento.
Assistenza attraverso la rete territoriale Consumatori24
Consumatori24 presta assistenza in tutta Italia anche a distanza. Quando le caratteristiche della controversia lo richiedono, può essere valutato il coinvolgimento di professionisti convenzionati presenti sul territorio. Consulta la pagina dedicata alla rete territoriale Consumatori24.
Descrivi cosa è successo
Indica sinteticamente come è avvenuta la truffa, quali operazioni contesti, quando hai avvisato la banca e quale risposta hai ricevuto.
Puoi inviare la segnalazione anche se non sei ancora associato. L’invio non comporta alcun impegno.
Ti risponderemo entro qualche ora lavorativa.
Approfondimenti utili
Per approfondire gli aspetti più specifici delle frodi bancarie e delle richieste di rimborso puoi consultare anche le seguenti guide. Se devi ricostruire i passaggi successivi alla scoperta della frode, consulta anche la guida sulla denuncia per frode bancaria.
Bonifici e rimborsi
- Bonifico fraudolento: la banca non rimborsa
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/bonifico-fraudolento-banca-non-rimborsa/ - Bonifico istantaneo e truffa
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/bonifico-istantaneo-truffa/ - Richiamo del bonifico dopo una truffa
Quando può essere tentato il richiamo dei fondi e come si distingue dal rimborso
Operazioni non autorizzate
- Operazioni non autorizzate sul conto corrente: rimborso negato
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/operazioni-non-autorizzate-rimborso-negato/ - Addebito non autorizzato sul conto corrente: come bloccarlo e ottenere il rimborso
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/addebito-non-autorizzato-sul-conto-corrente-come-bloccarlo-e-ottenere-il-rimborso/ - Prelievi non autorizzati: rimborso negato dalla banca
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/prelievi-non-autorizzati-rimborso-negato/
Quando la banca nega il rimborso
- Carta clonata: la banca non rimborsa, cosa puoi fare
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/carta-clonata-banca-non-rimborsa/ - Responsabilità della banca nel phishing
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/responsabilita-banca-phishing/ - Colpa grave nella truffa bancaria: quando il rimborso viene negato
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/colpa-grave-truffa-bancaria-rimborso-negato/ - Ricorso all’Arbitro Bancario Finanziario (ABF)
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/ricorso-abf-truffa-bancaria/
Altri casi pratici
- POSTE MDP NOT ON US: cosa significa e quando preoccuparsi
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/poste-mdp-not-on-us/ - Soldi spariti dal conto corrente: cosa fare subito
https://www.noiconsumatori.net/notizie-tutela-assistenza-consumatori/soldi-conto-spariti-cosa-fare/
Domande frequenti
La banca deve sempre rimborsare una truffa bancaria?
No. Il rimborso dipende dalle modalità della frode, dal comportamento del cliente e dalle misure di sicurezza adottate dall’intermediario.
Entro quanto tempo devo segnalare una truffa bancaria?
Il prima possibile. Una segnalazione tempestiva consente di bloccare ulteriori operazioni e può incidere sulla tutela del consumatore.
Se ho comunicato il codice OTP perdo automaticamente il diritto al rimborso?
Non necessariamente. Ogni caso deve essere valutato sulla base delle circostanze concrete e della normativa applicabile.


 UdineToday

 Eco di Bergamo
 Corriere dell’Umbria